Retenciones en plataformas digitales: Experiencias de negocio y perspectivas para el comercio electrónico
El comercio electrónico se ha consolidado como una herramienta relevante para el crecimiento de las empresas, al ampliar su acceso a consumidores, facilitar el desarrollo de nuevos modelos de negocio y generar oportunidades para que pequeñas y medianas empresas participen en mercados que anteriormente presentaban mayores barreras de entrada.
En este contexto, a partir del
1 de enero de 2026 entraron en vigor cambios fiscales aplicables a las operaciones realizadas a través de plataformas digitales
las cuales contemplan retenciones de IVA e ISR para quienes comercializan bienes y servicios mediante estos canales, lo que representa una retención combinada de 10.5% sobre los ingresos brutos de cada operación.
Este nuevo esquema busca fortalecer la recaudación y la formalización dentro de un mercado que ha experimentado un crecimiento significativo en los últimos años.
A varios meses de su implementación, resulta relevante conocer cómo estas disposiciones se están reflejando en la operación cotidiana de las PyMEs, particularmente de aquellas cuyo modelo de negocio depende en gran medida del comercio electrónico.
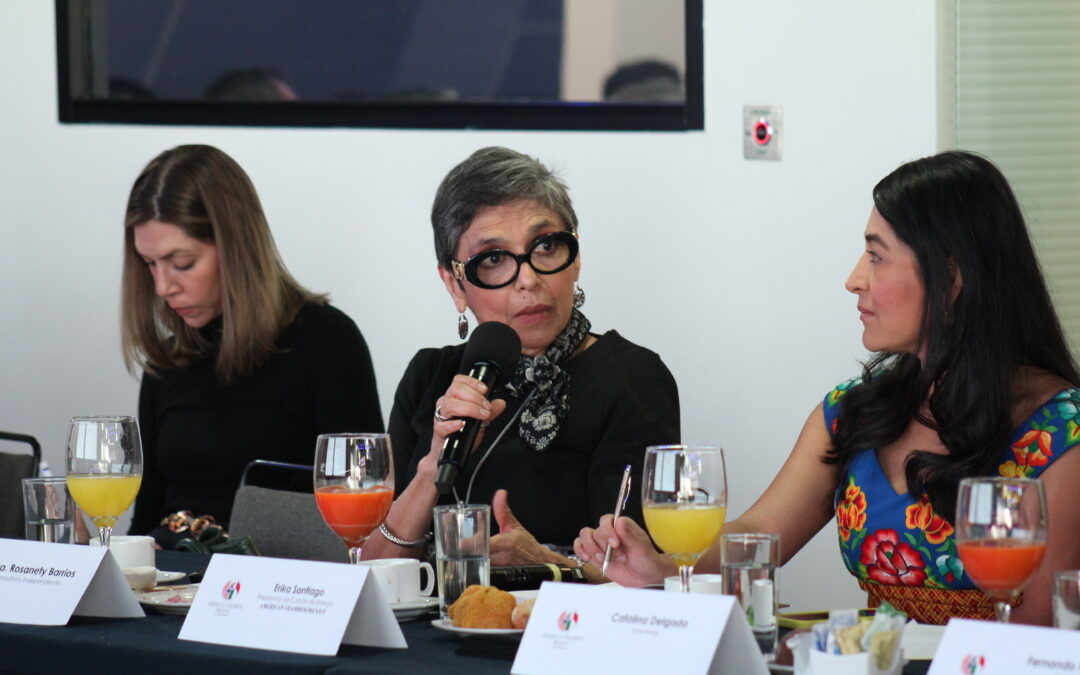
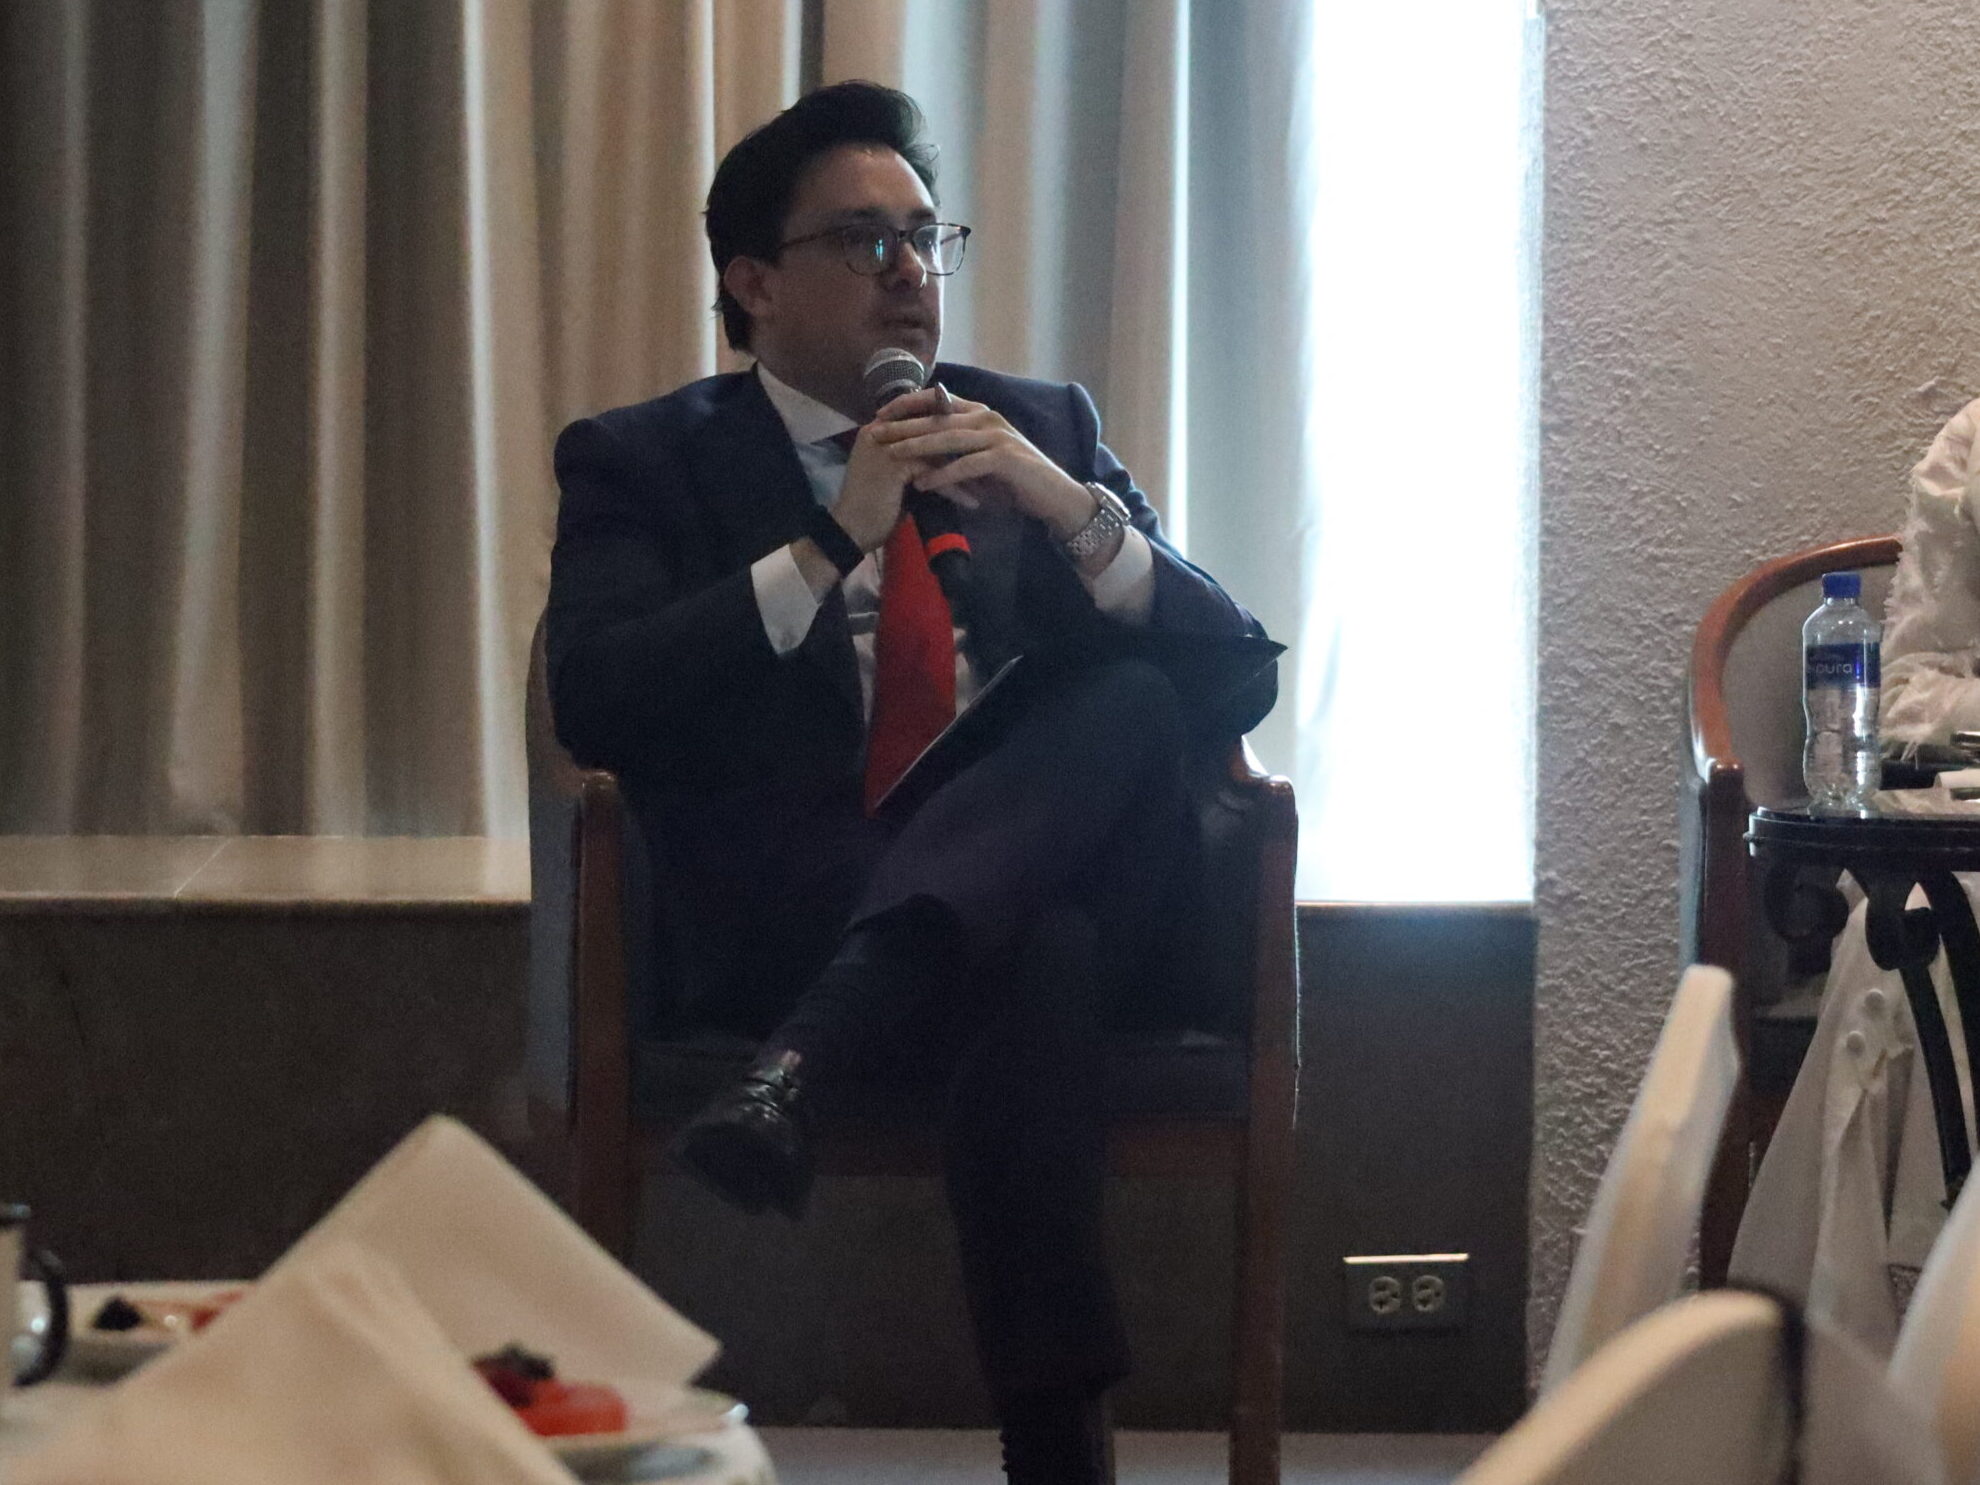
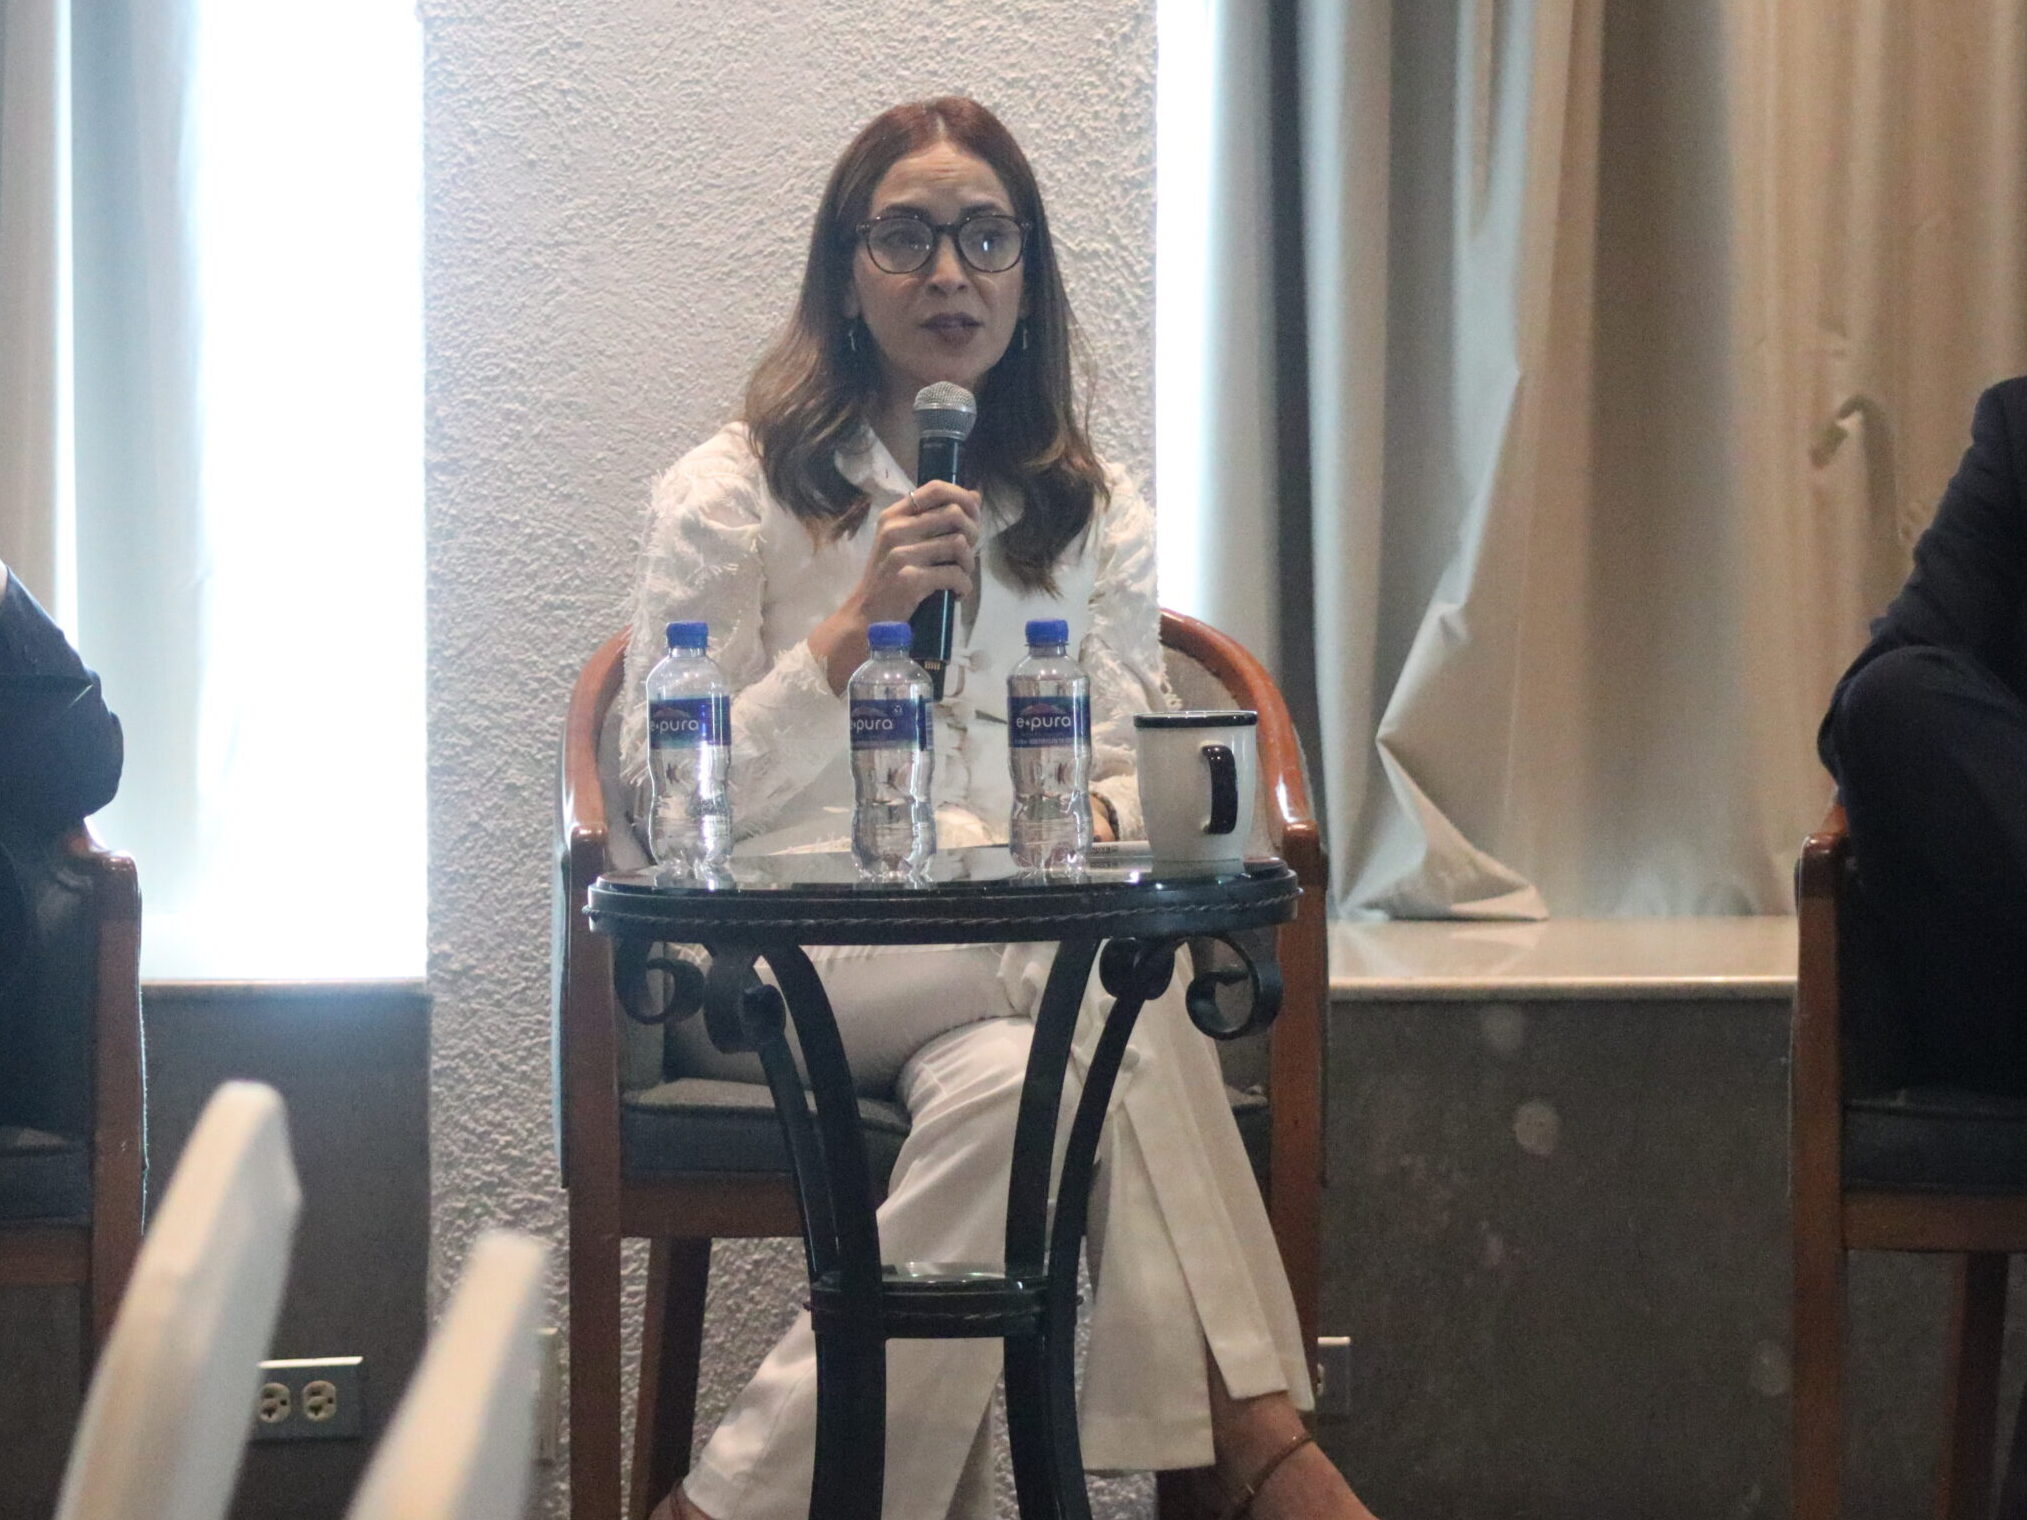
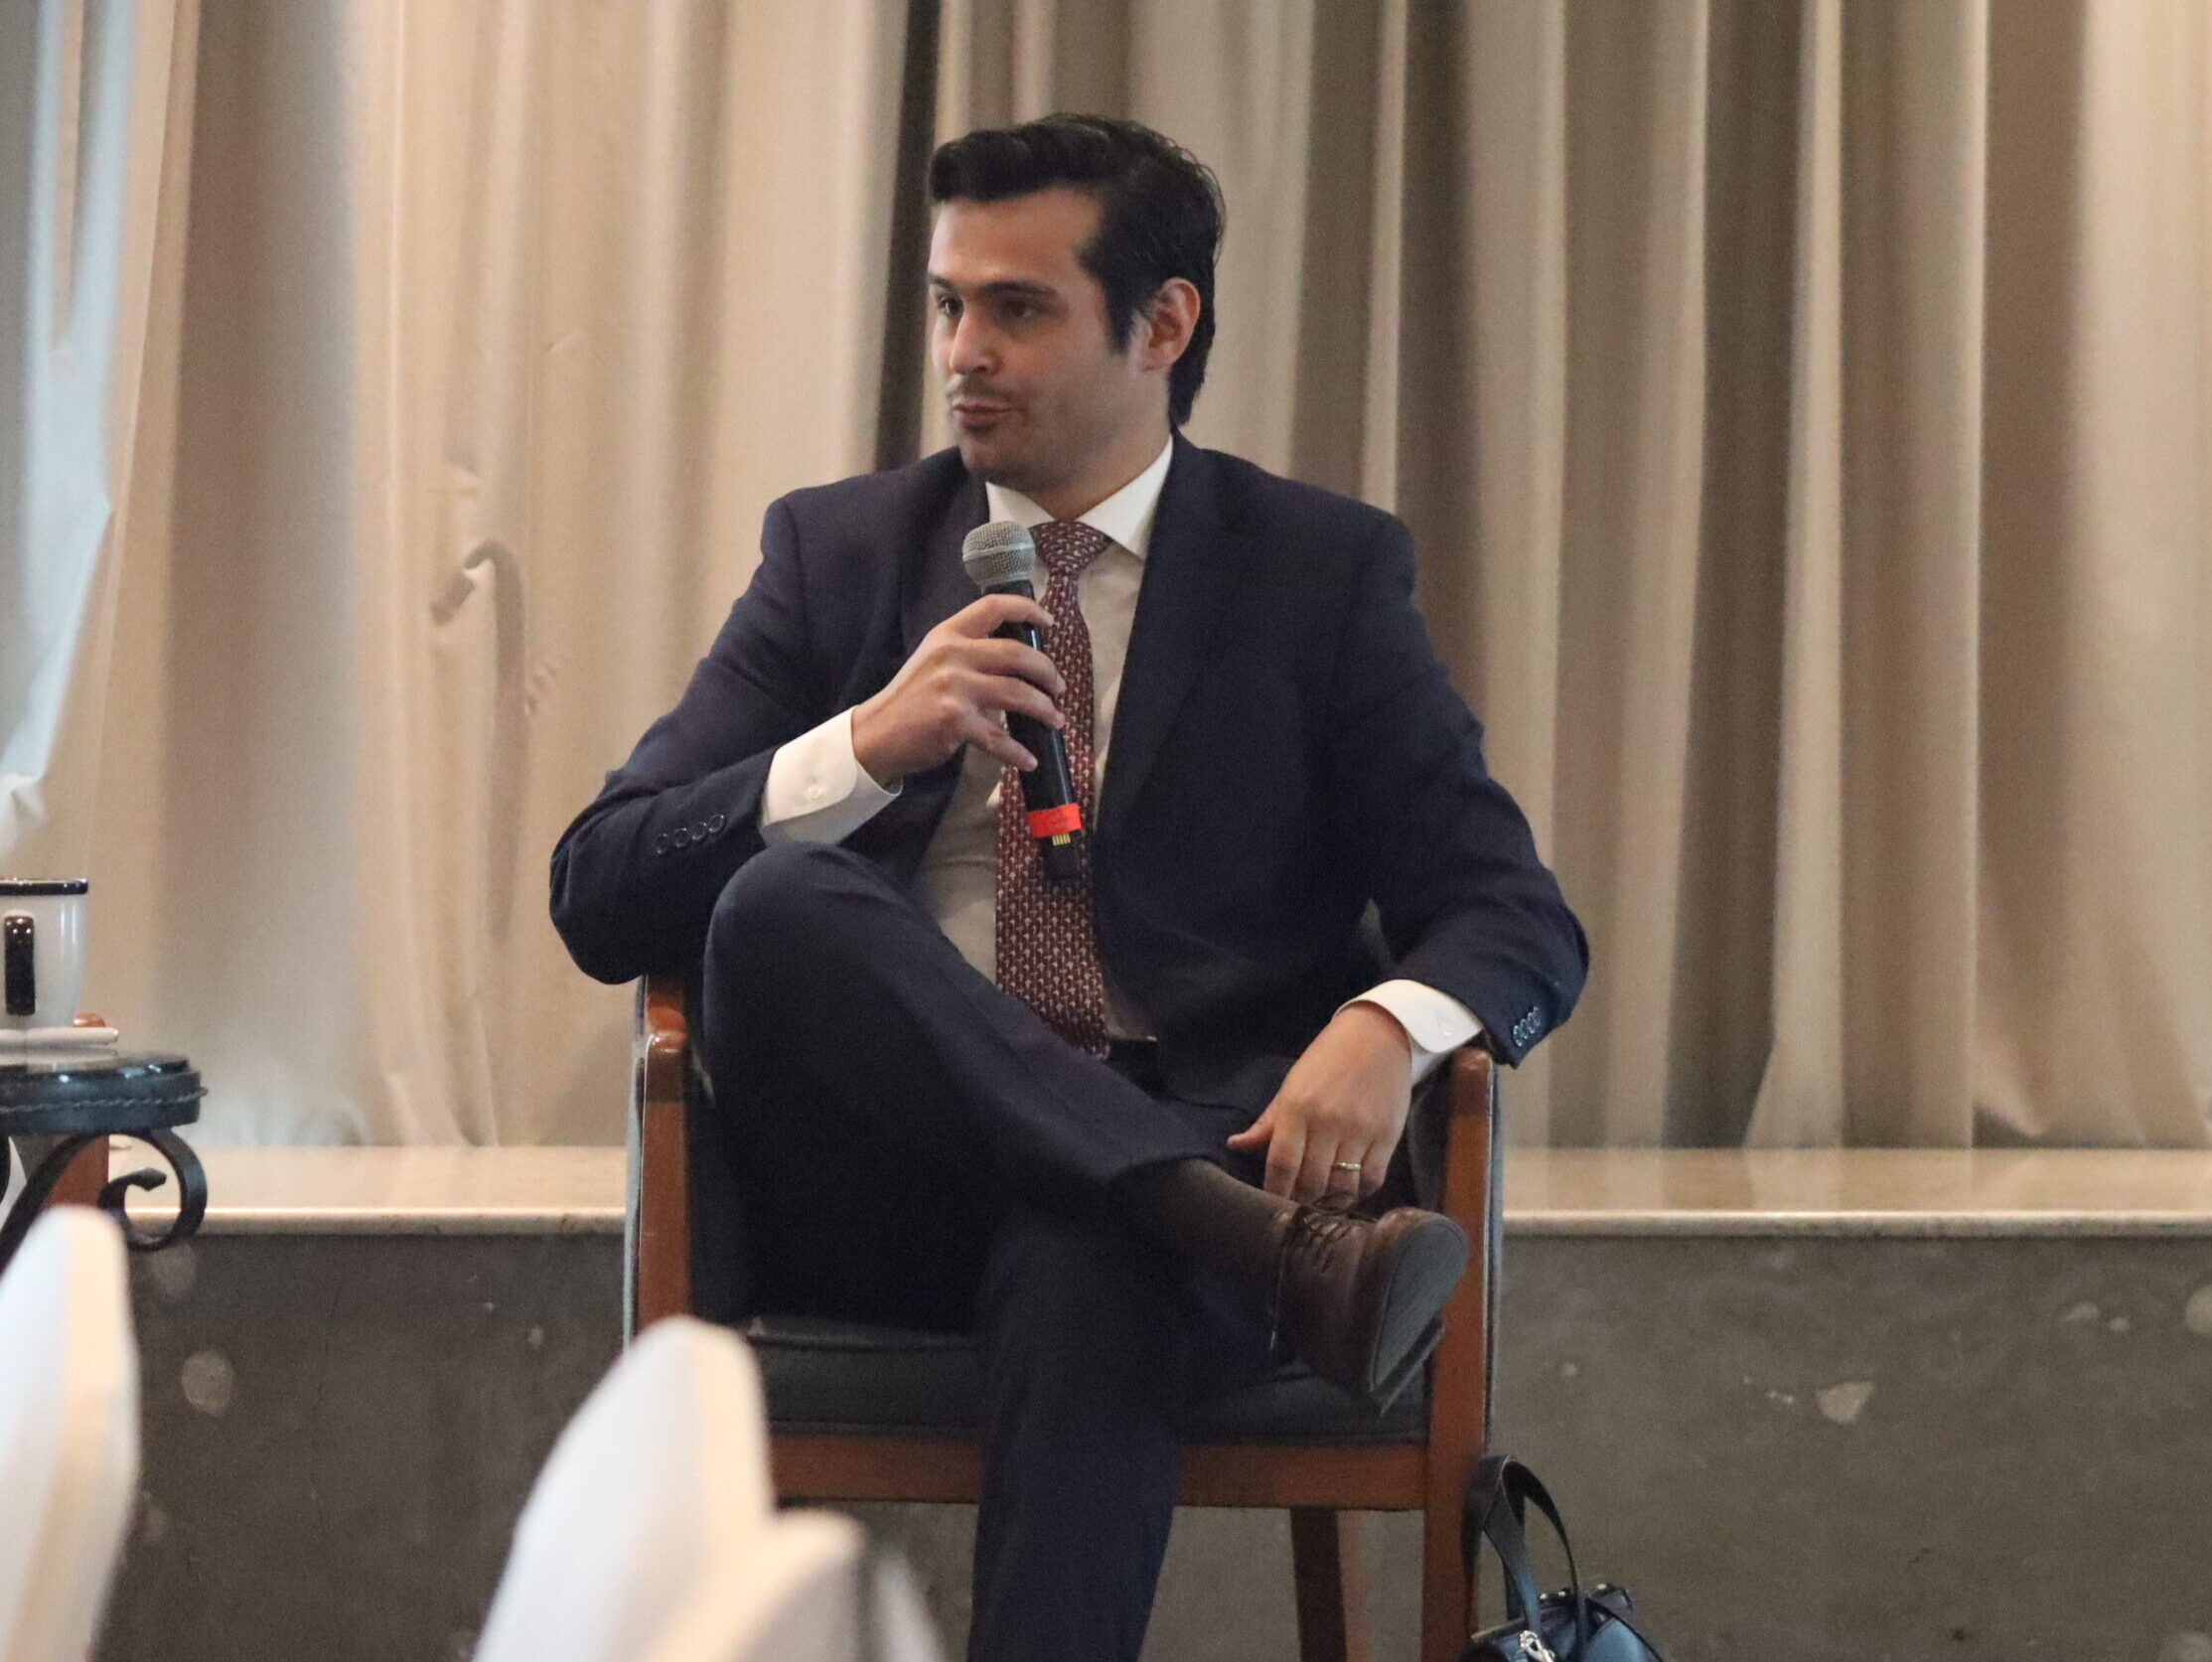
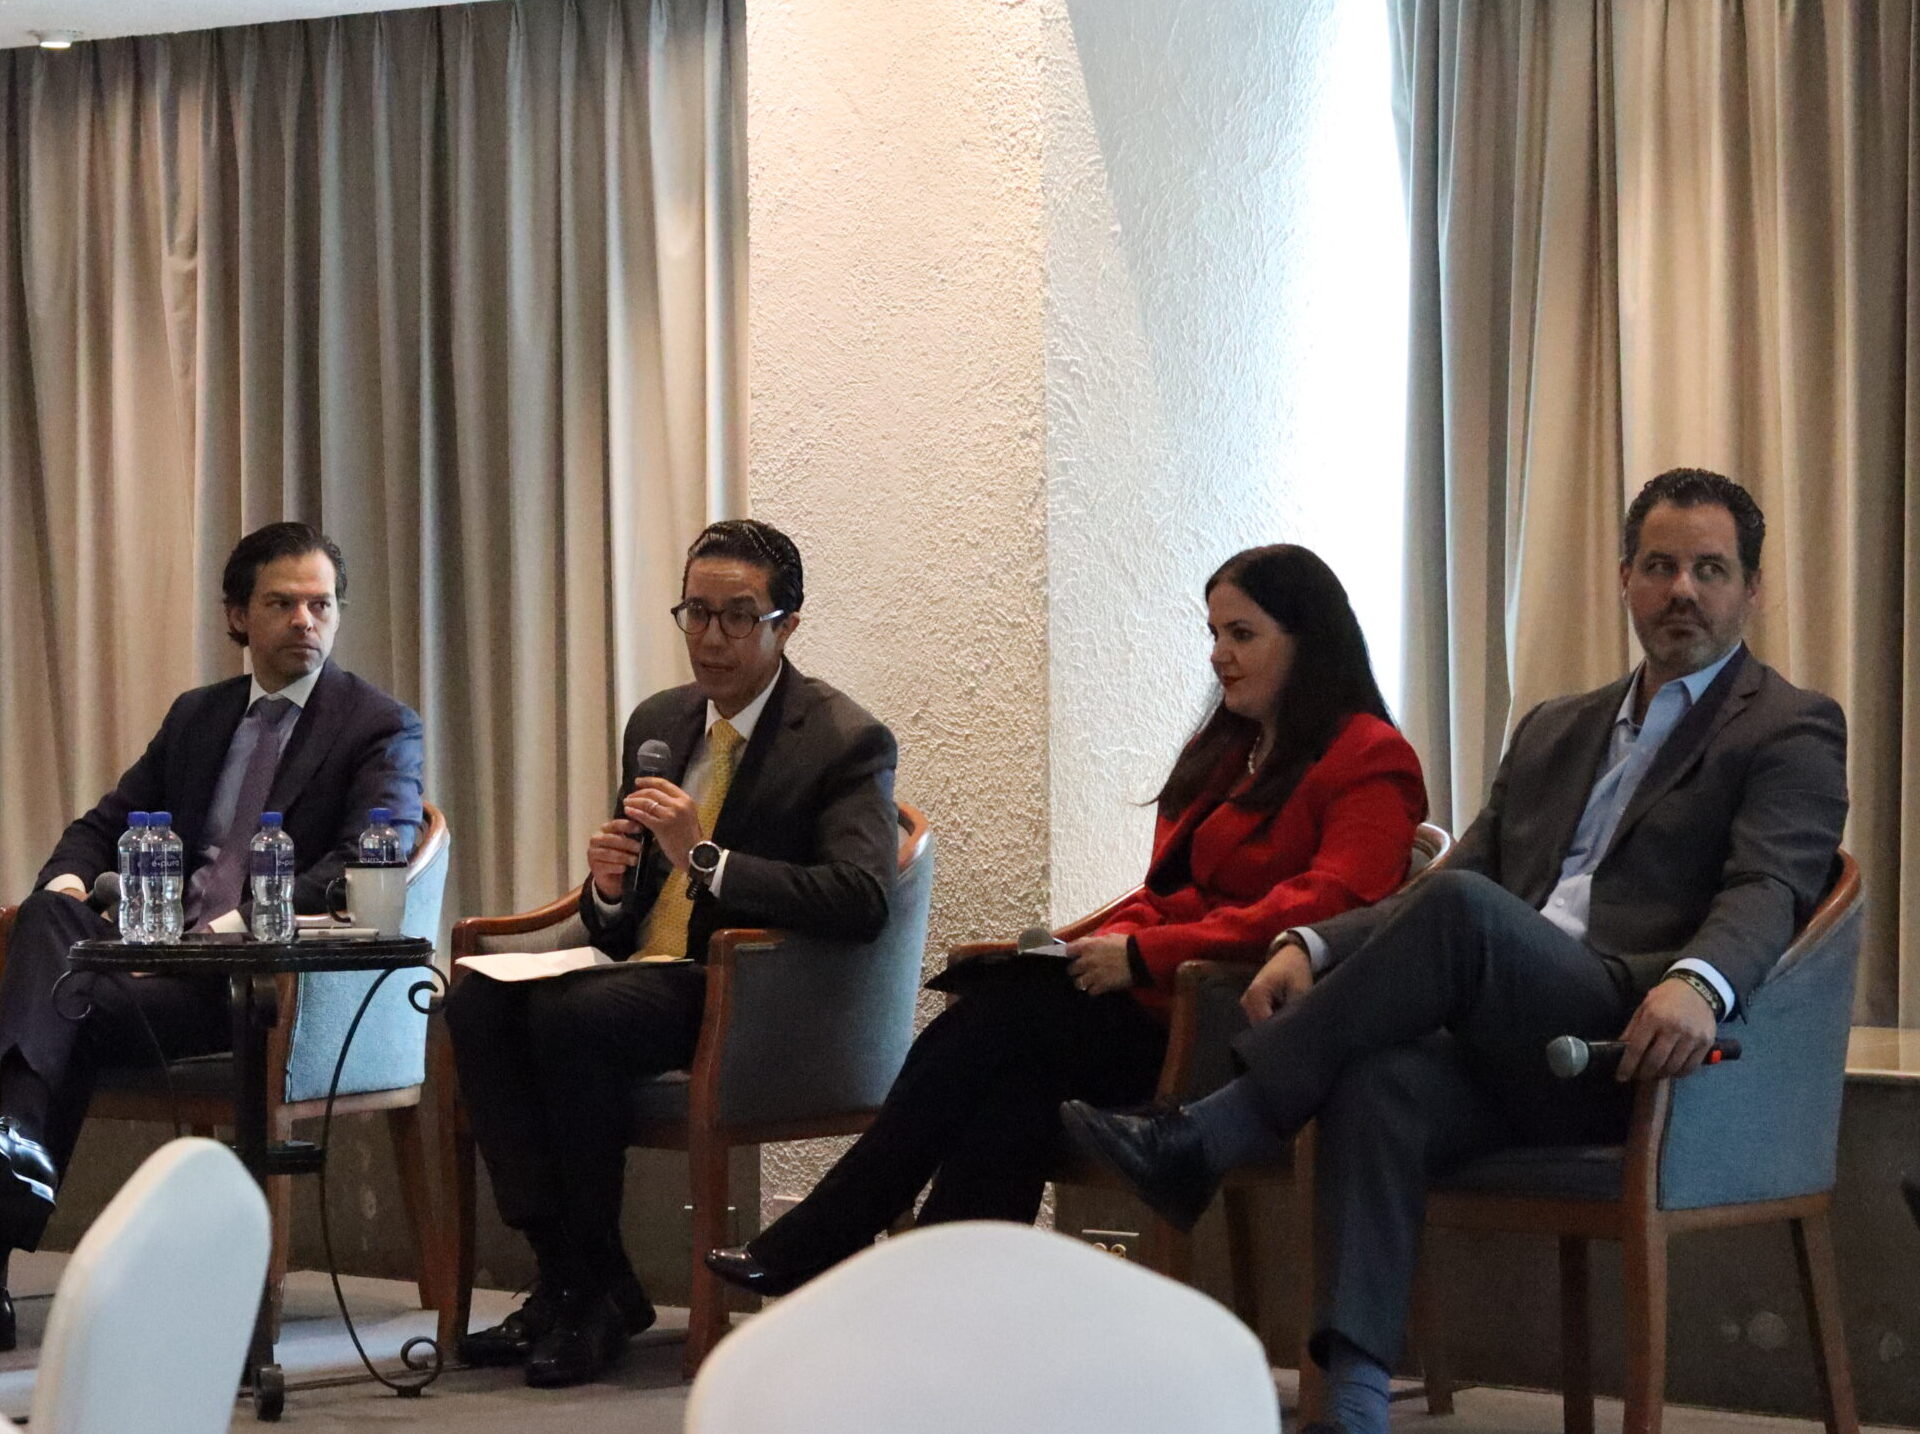
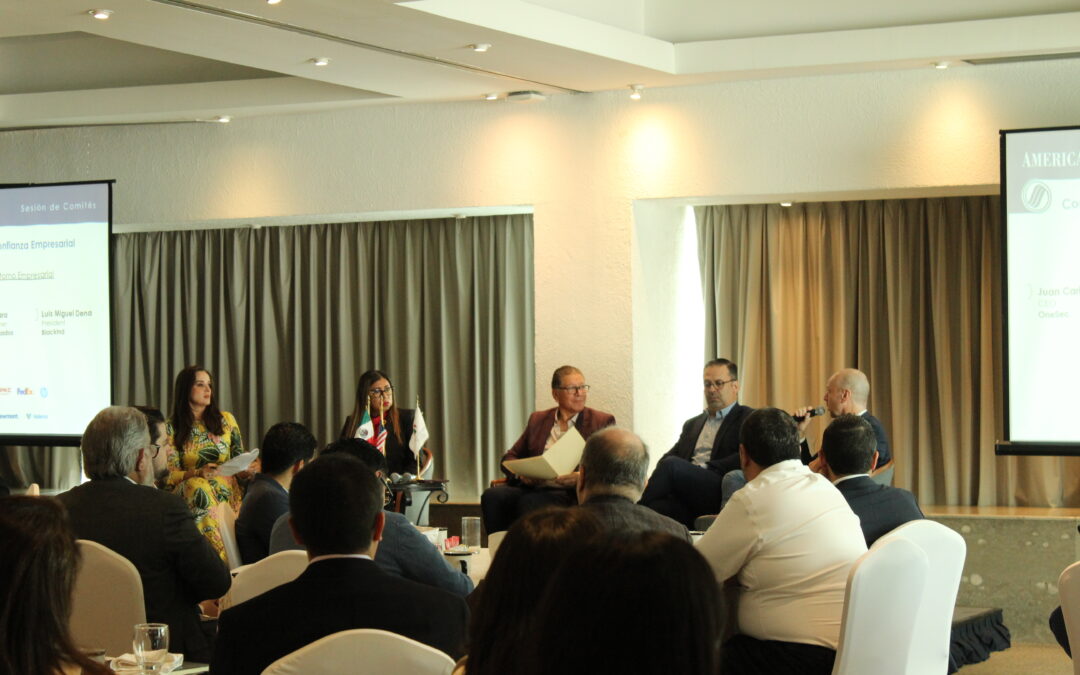
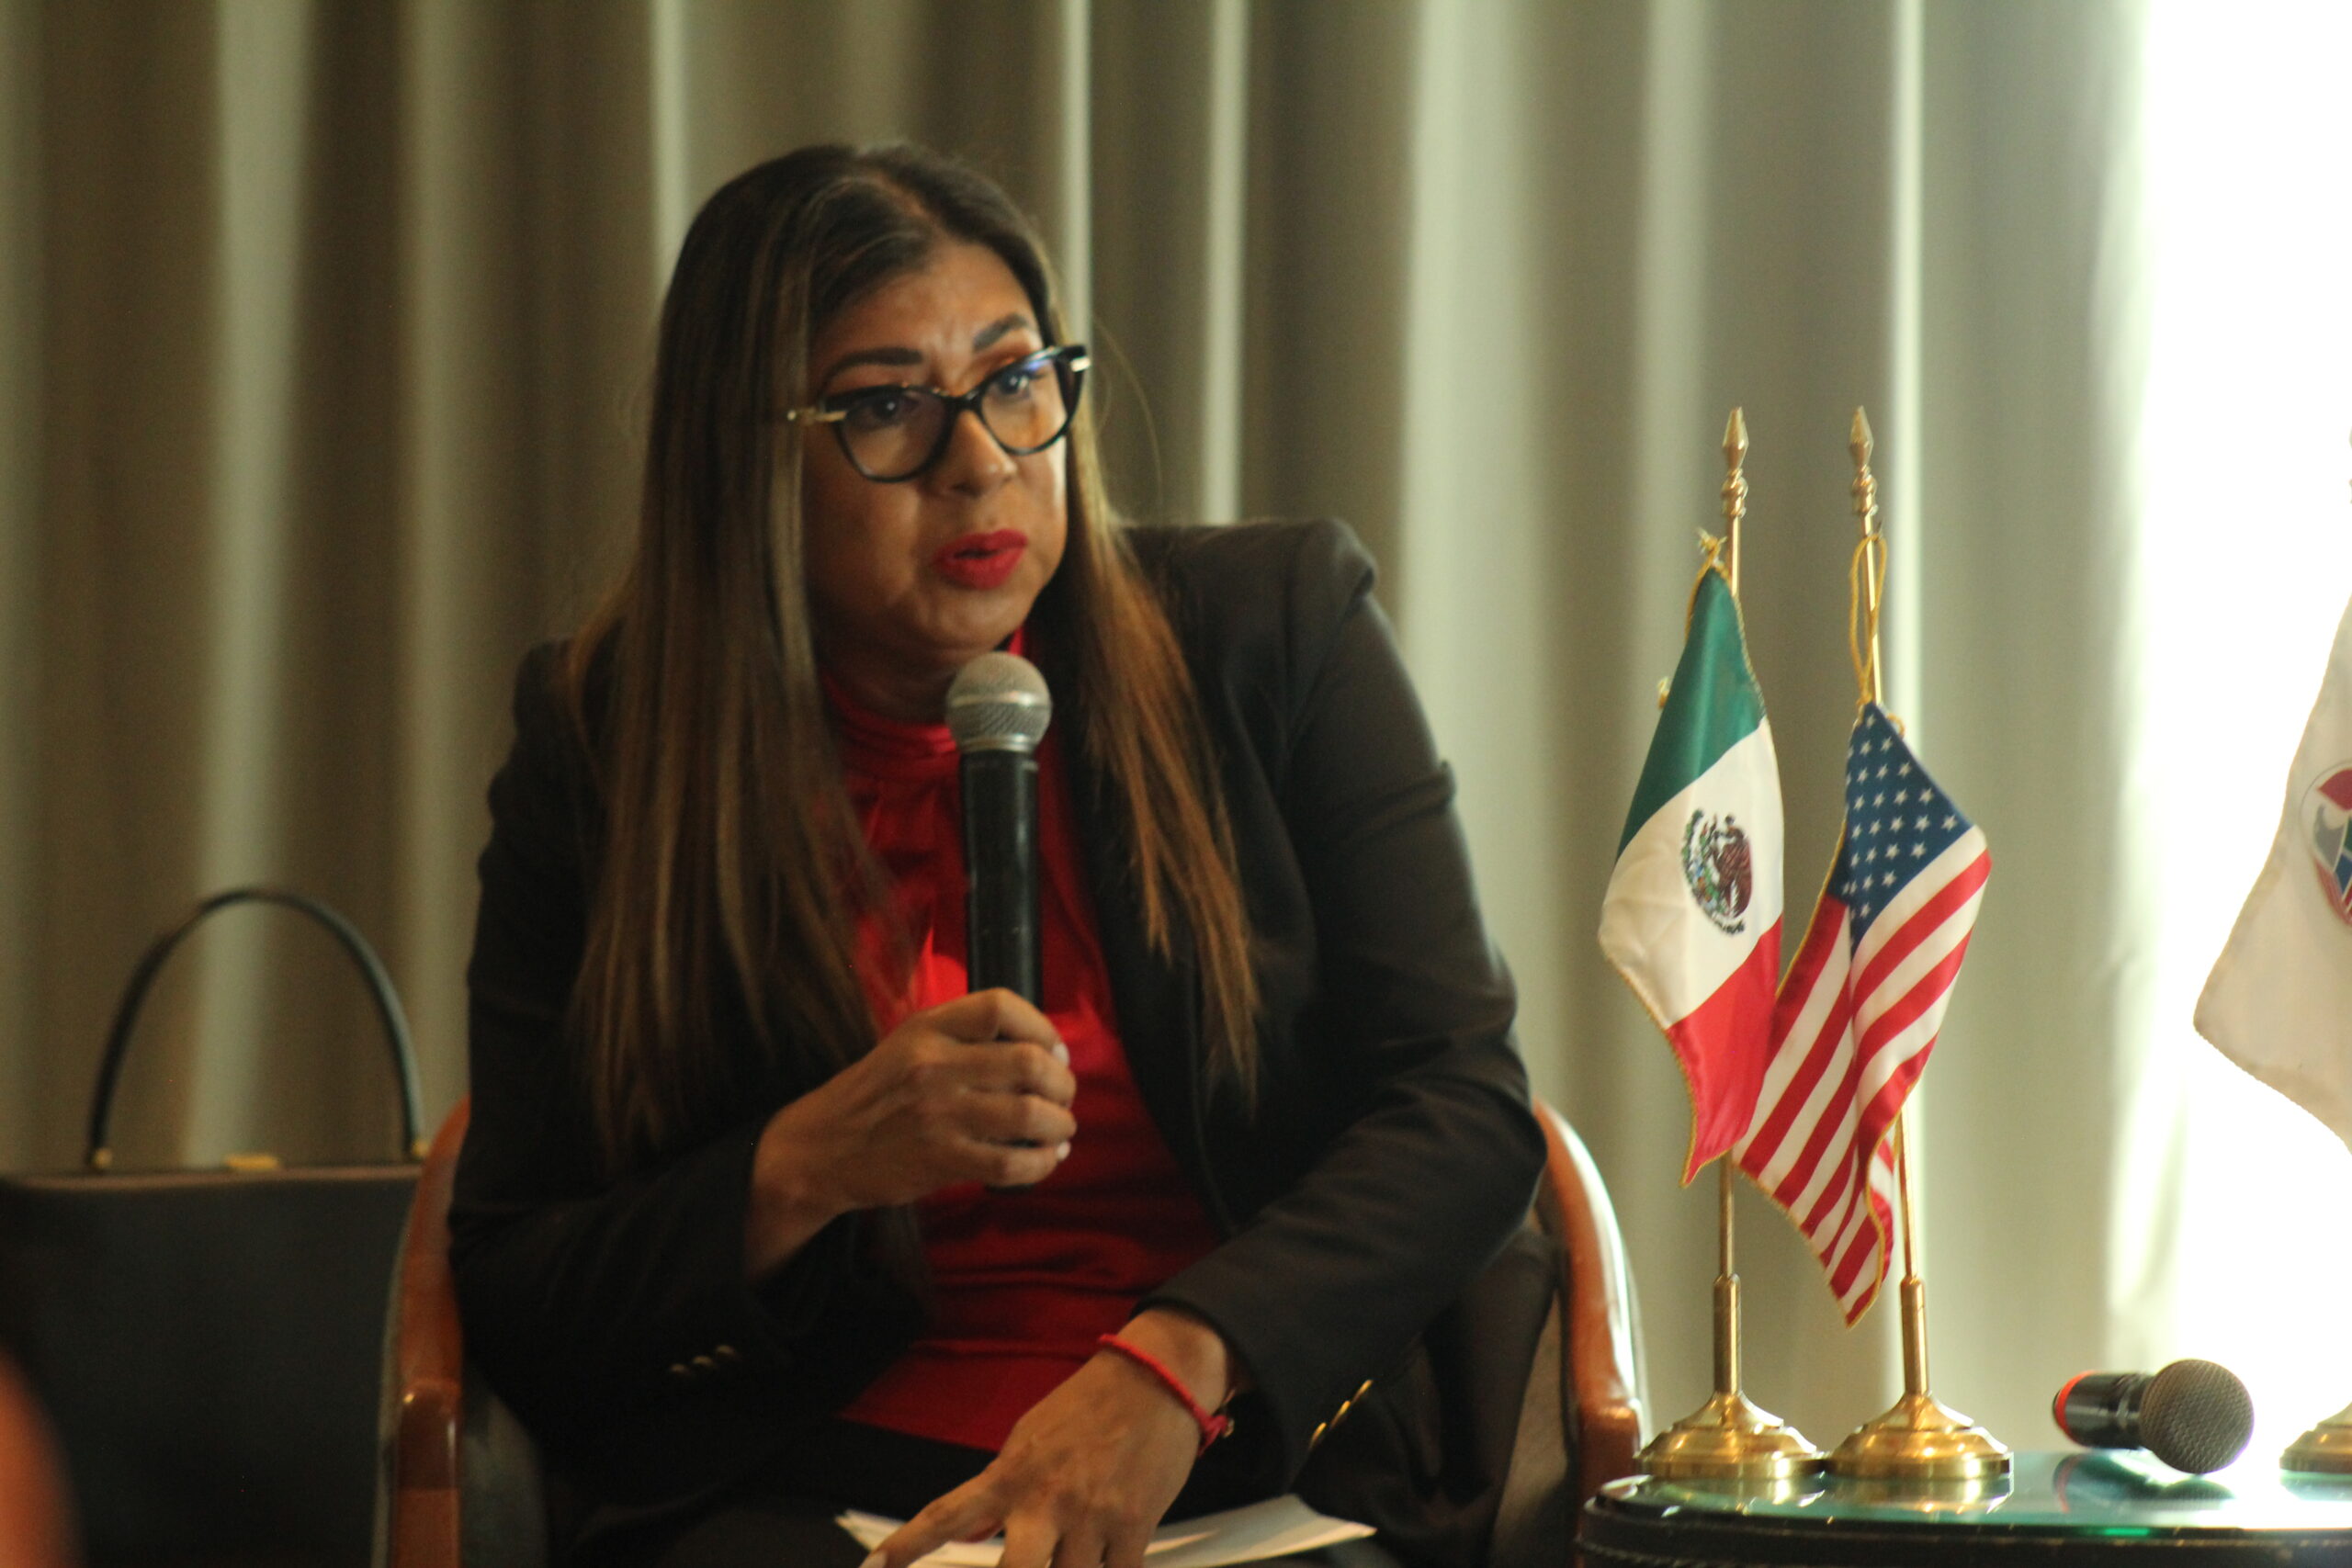
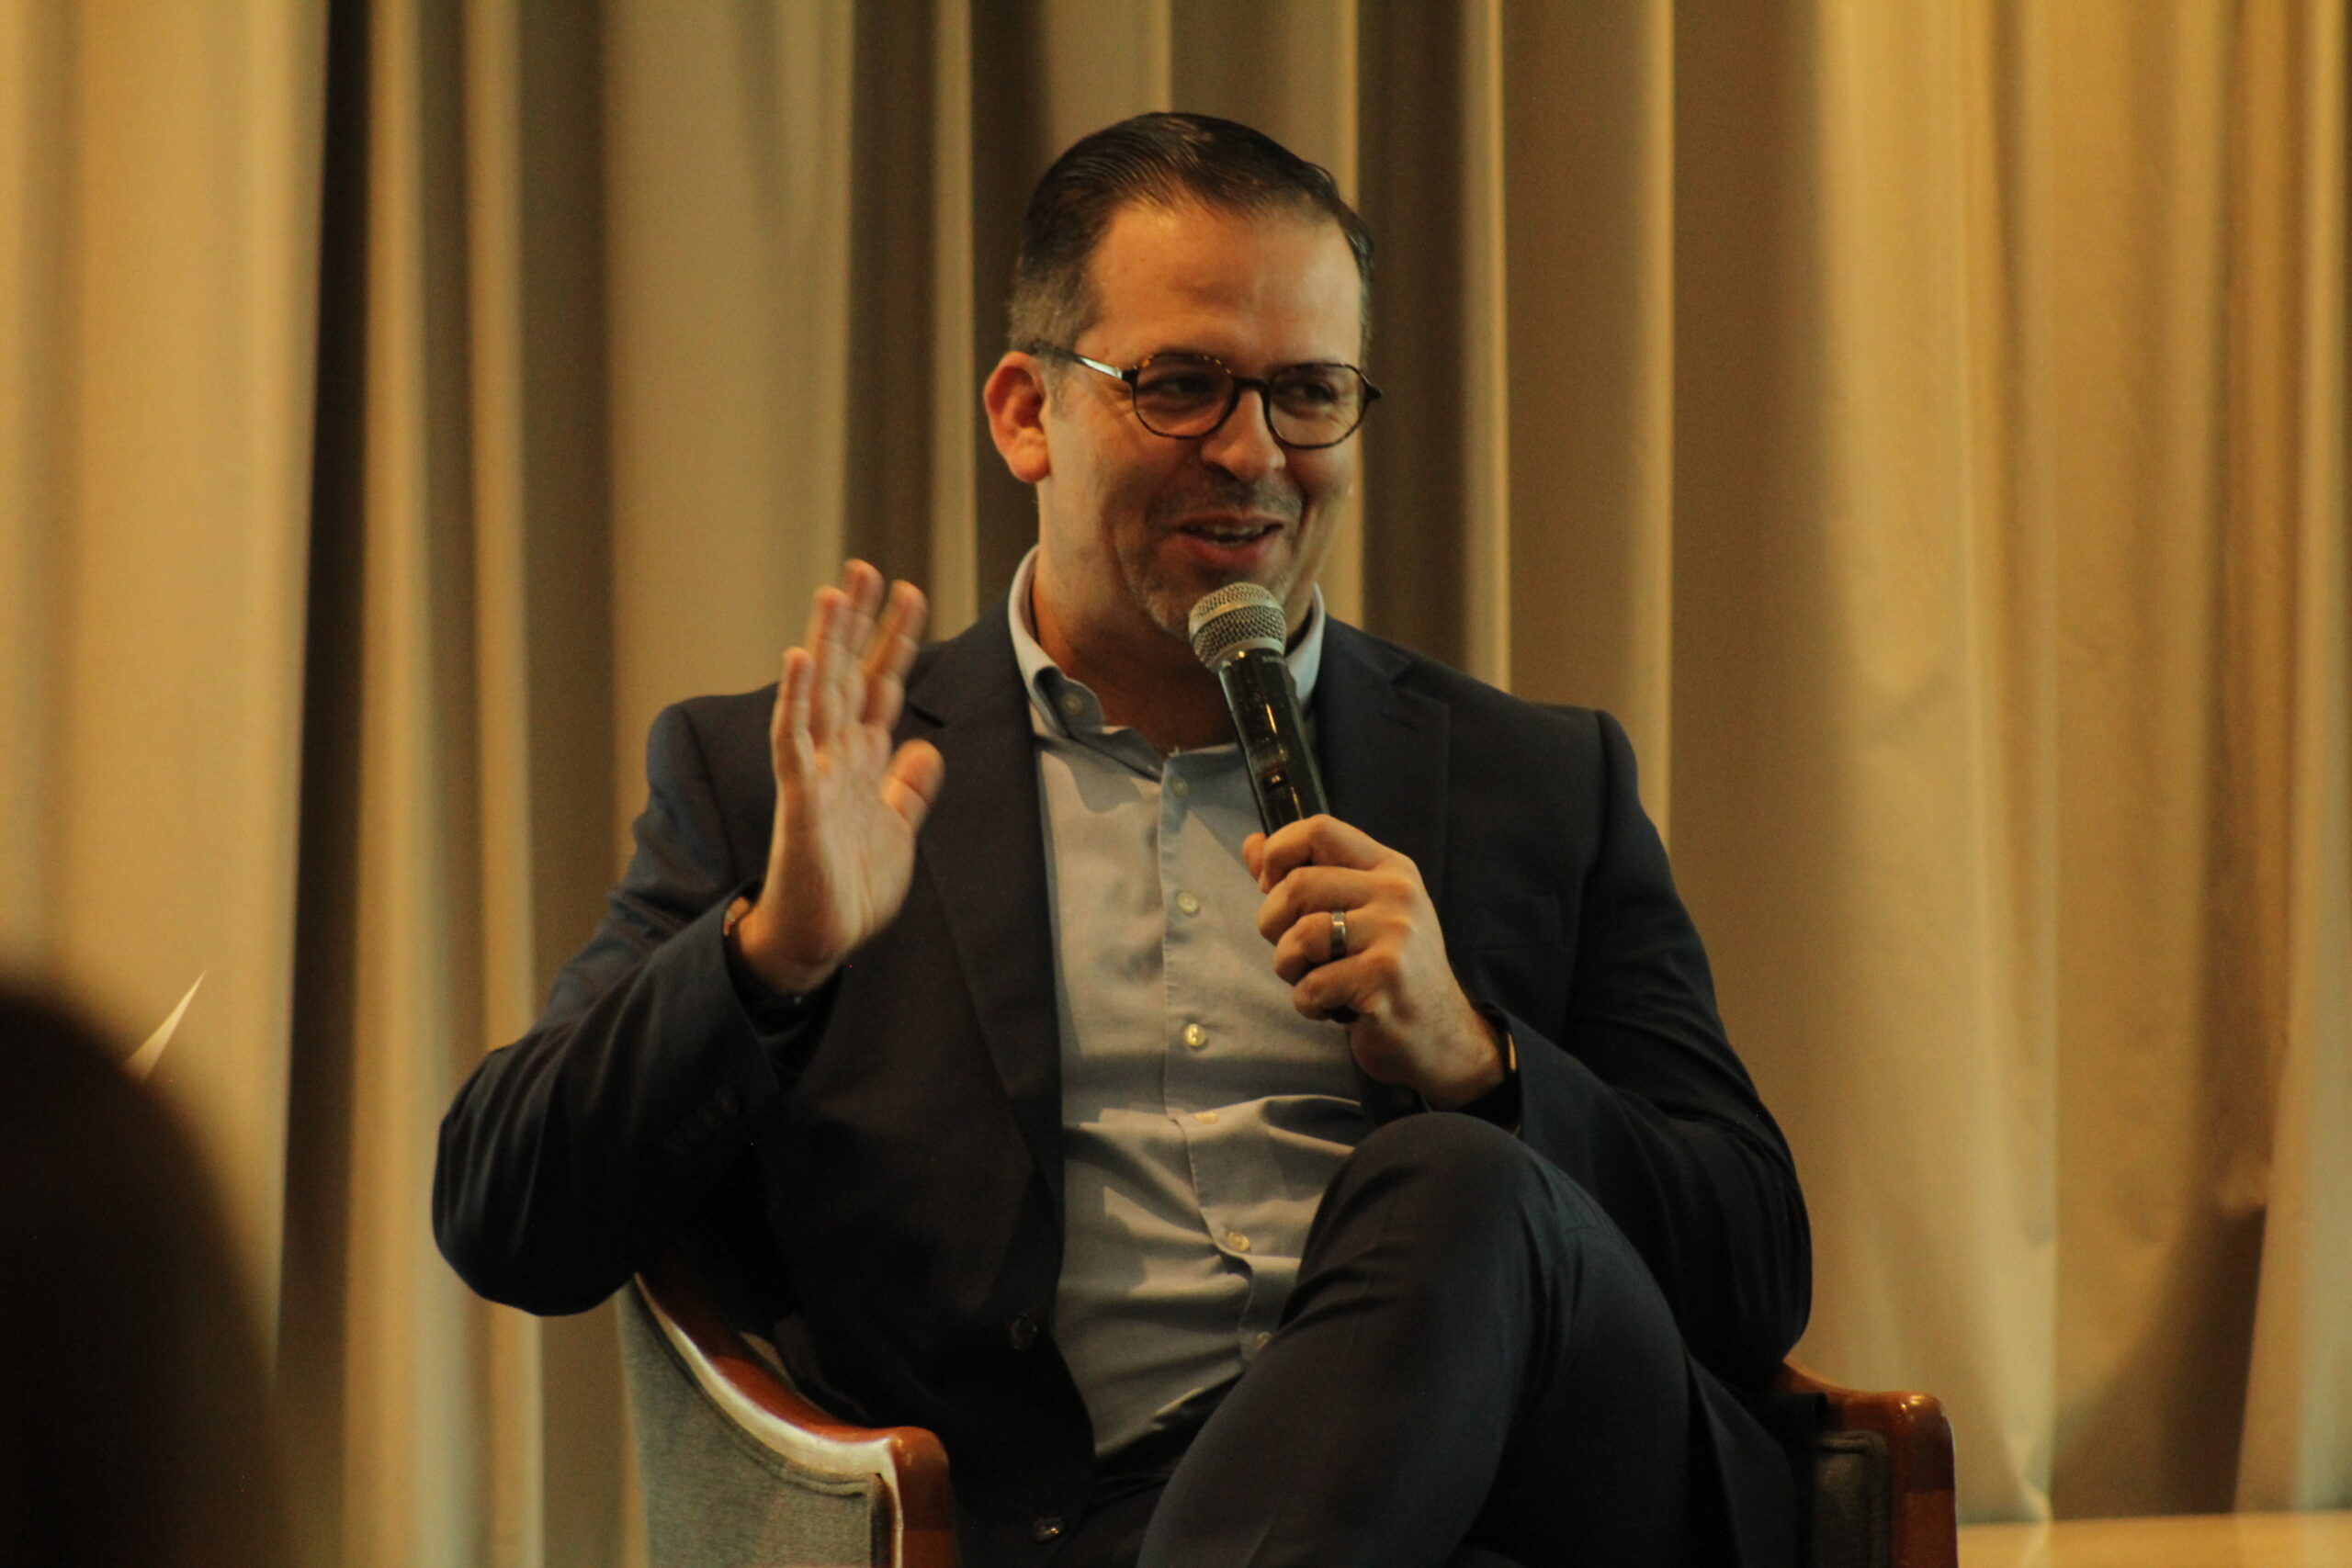
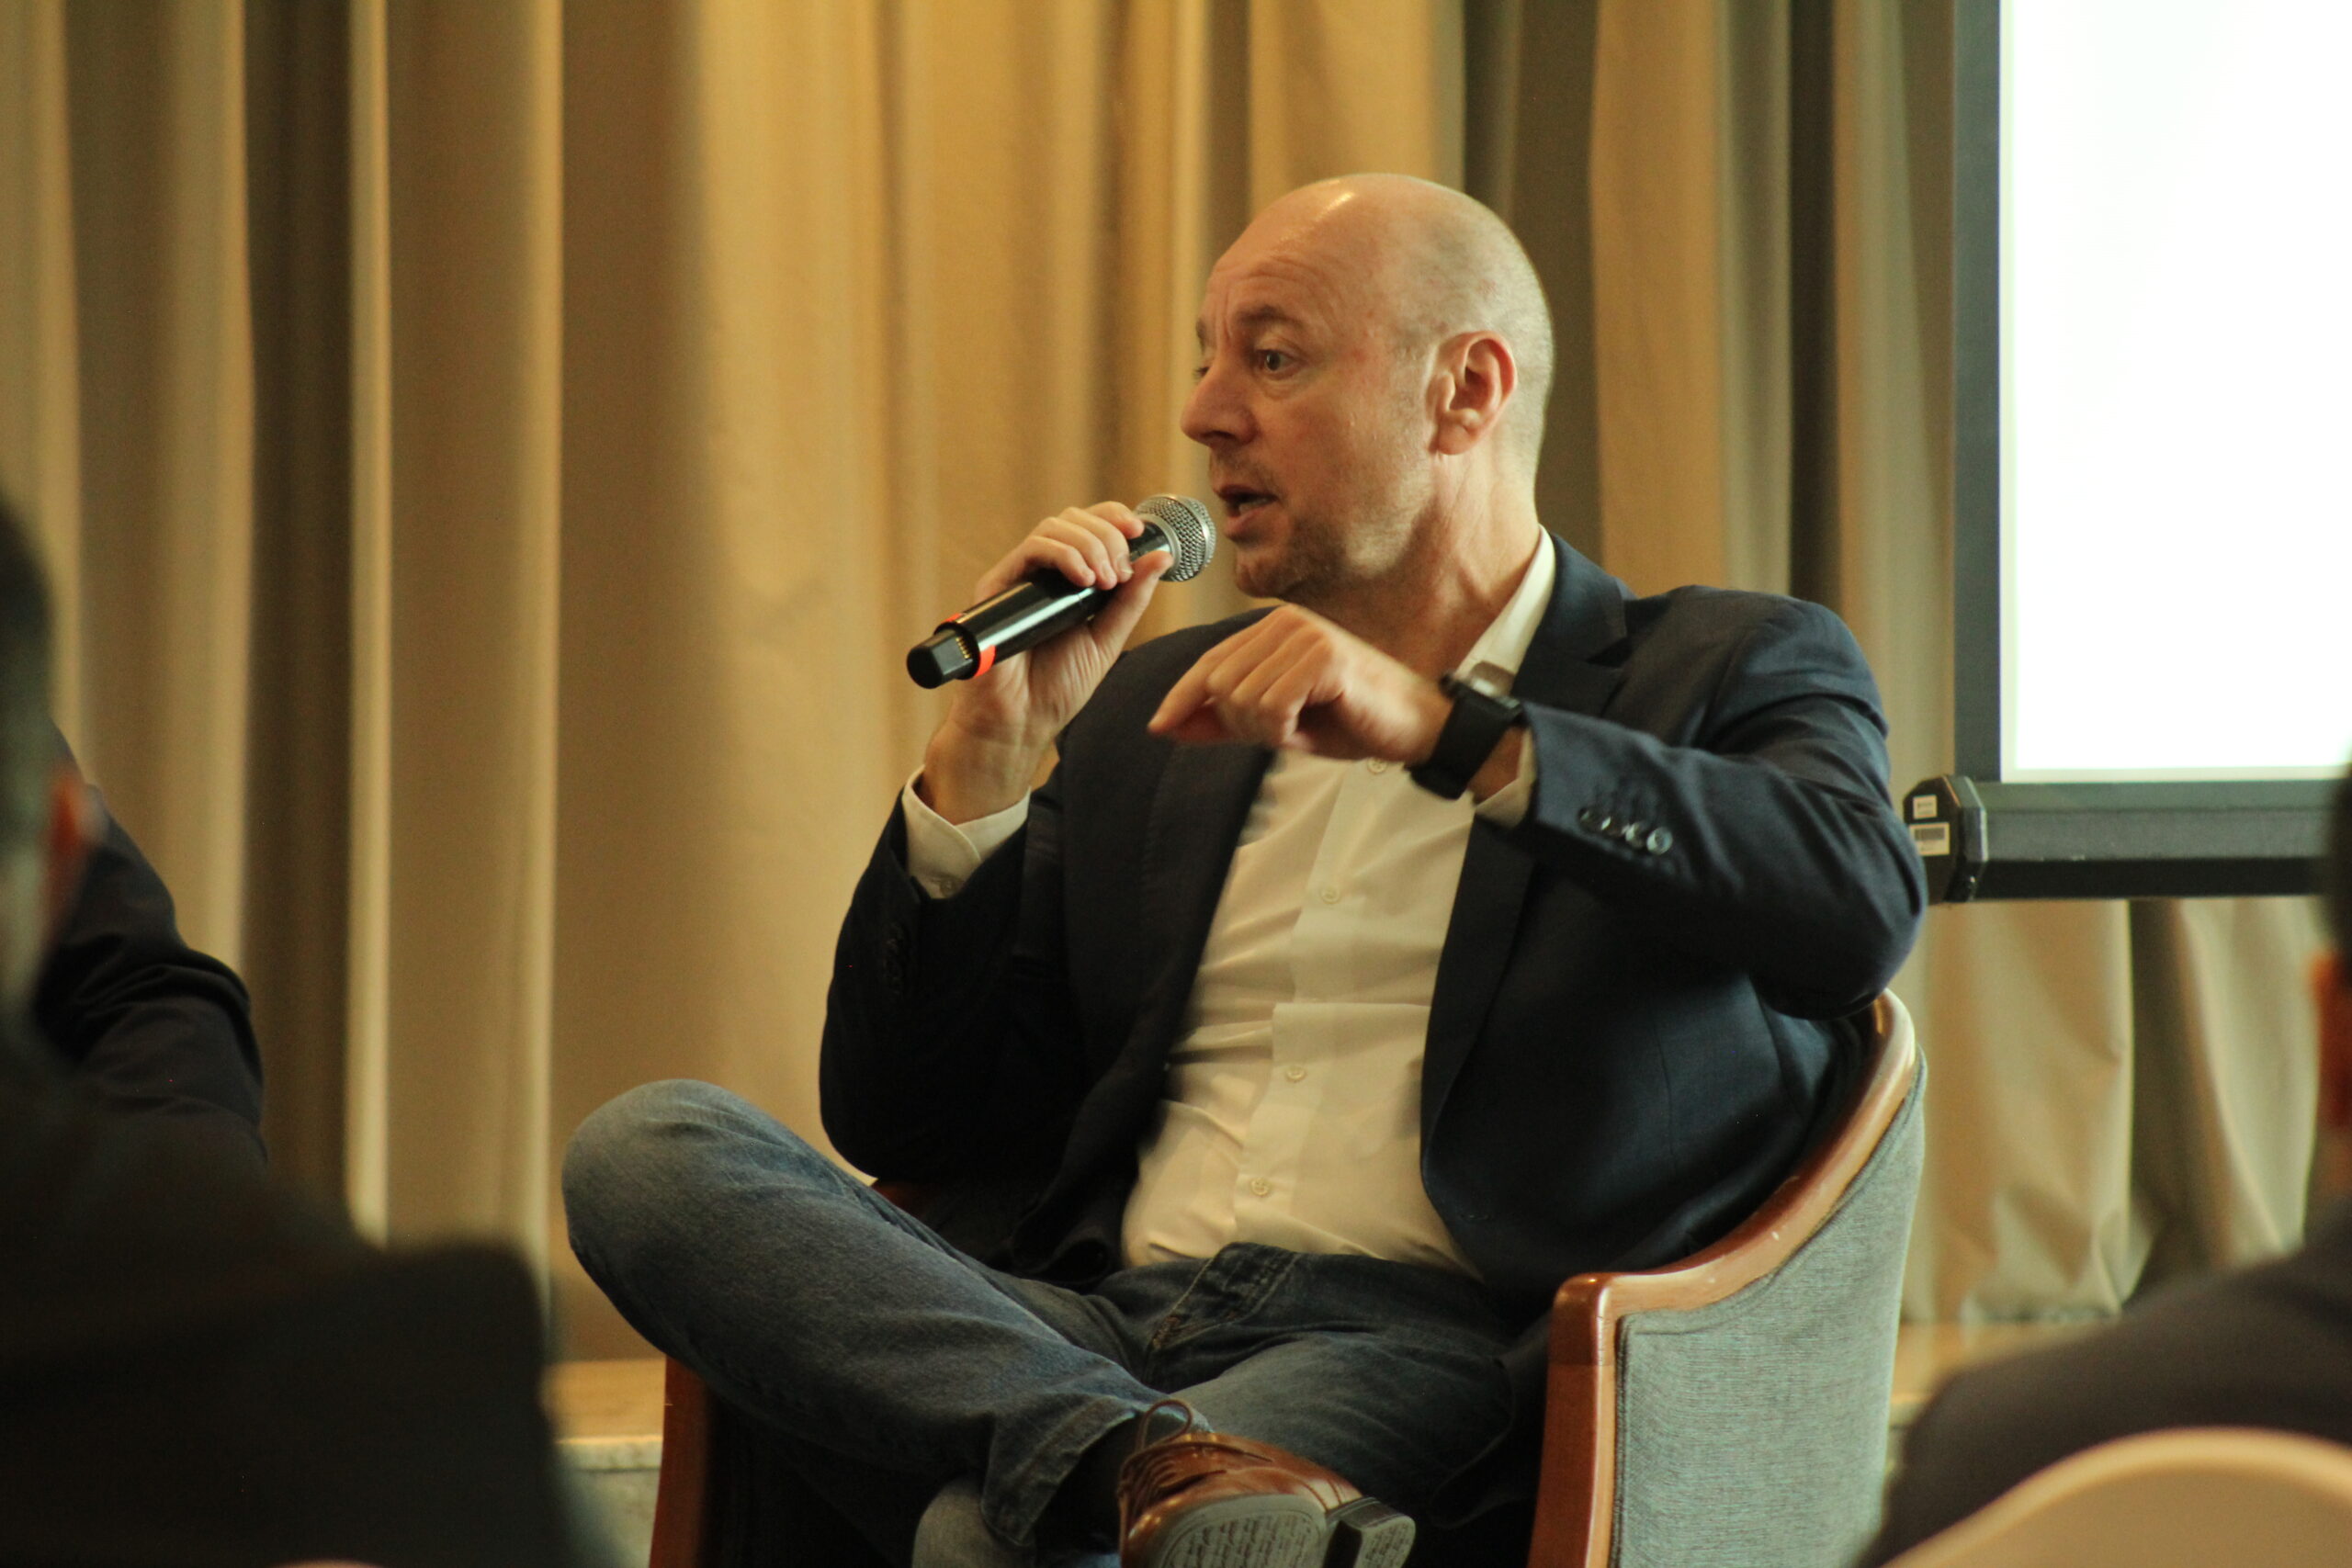
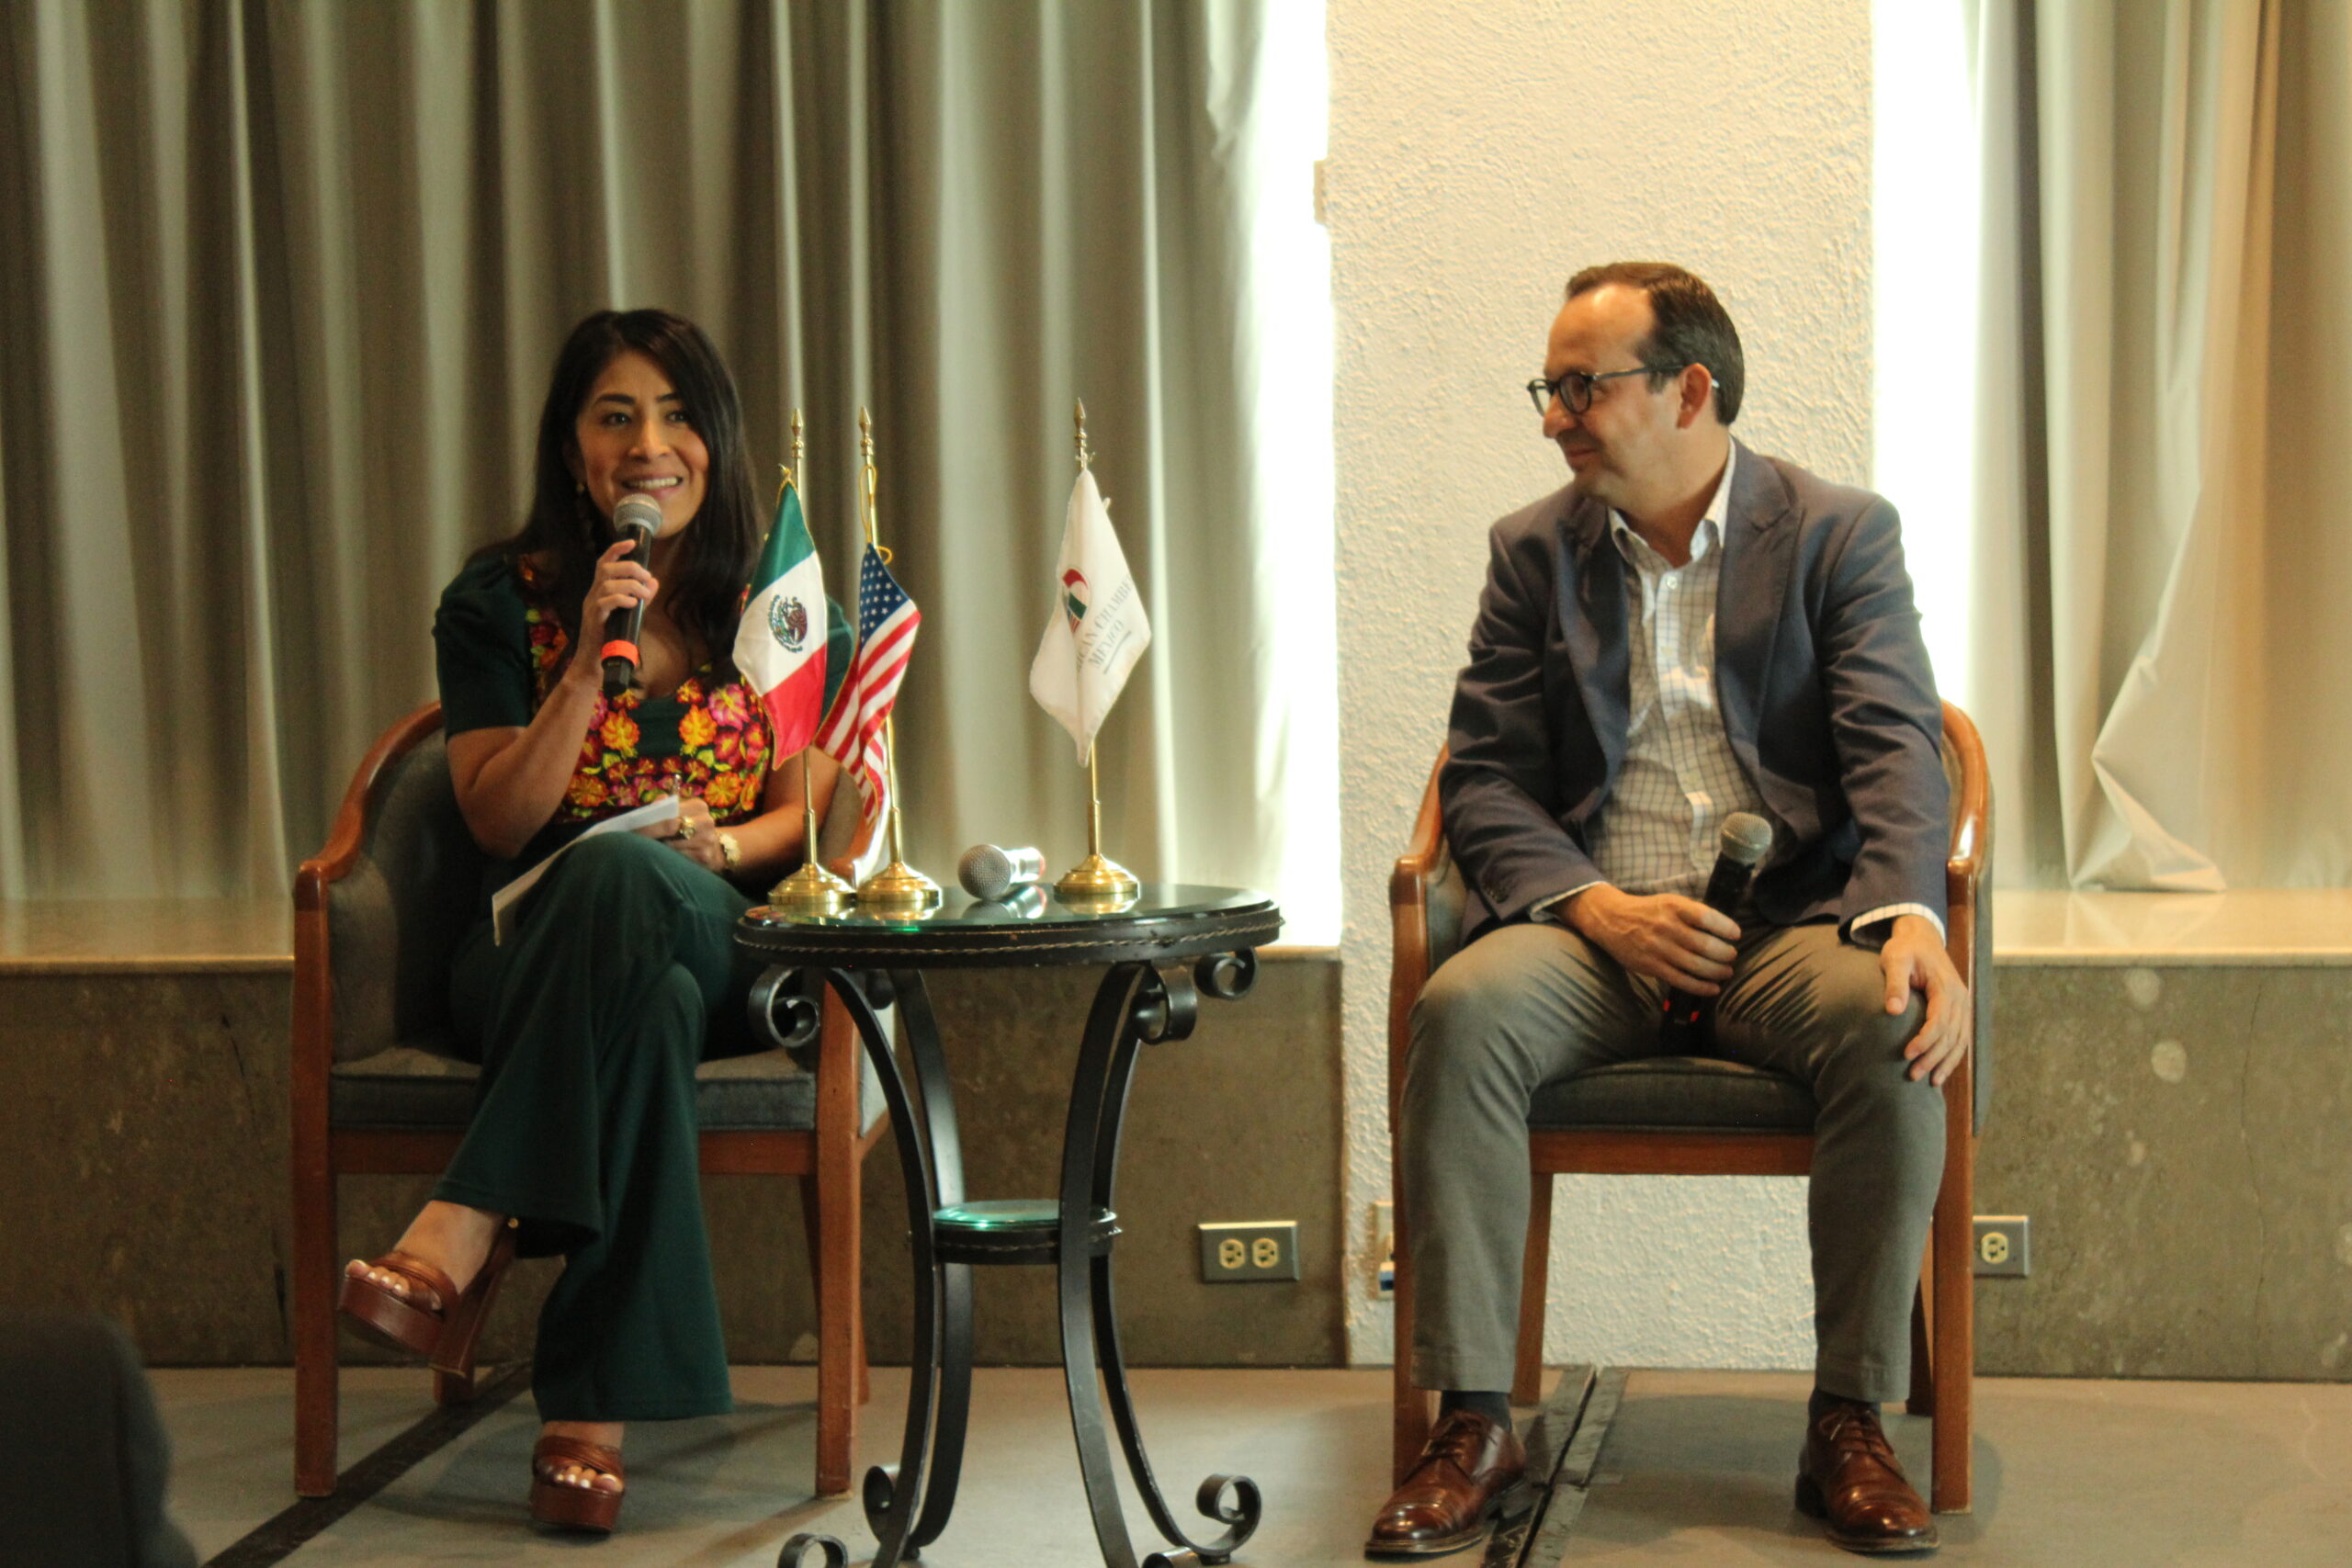
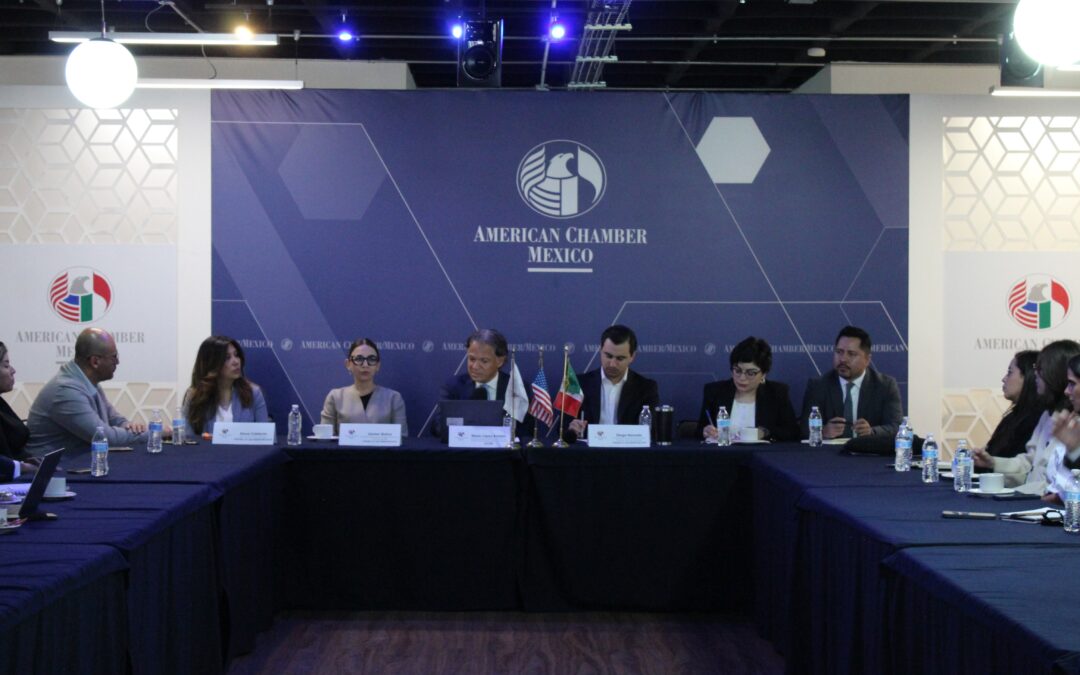
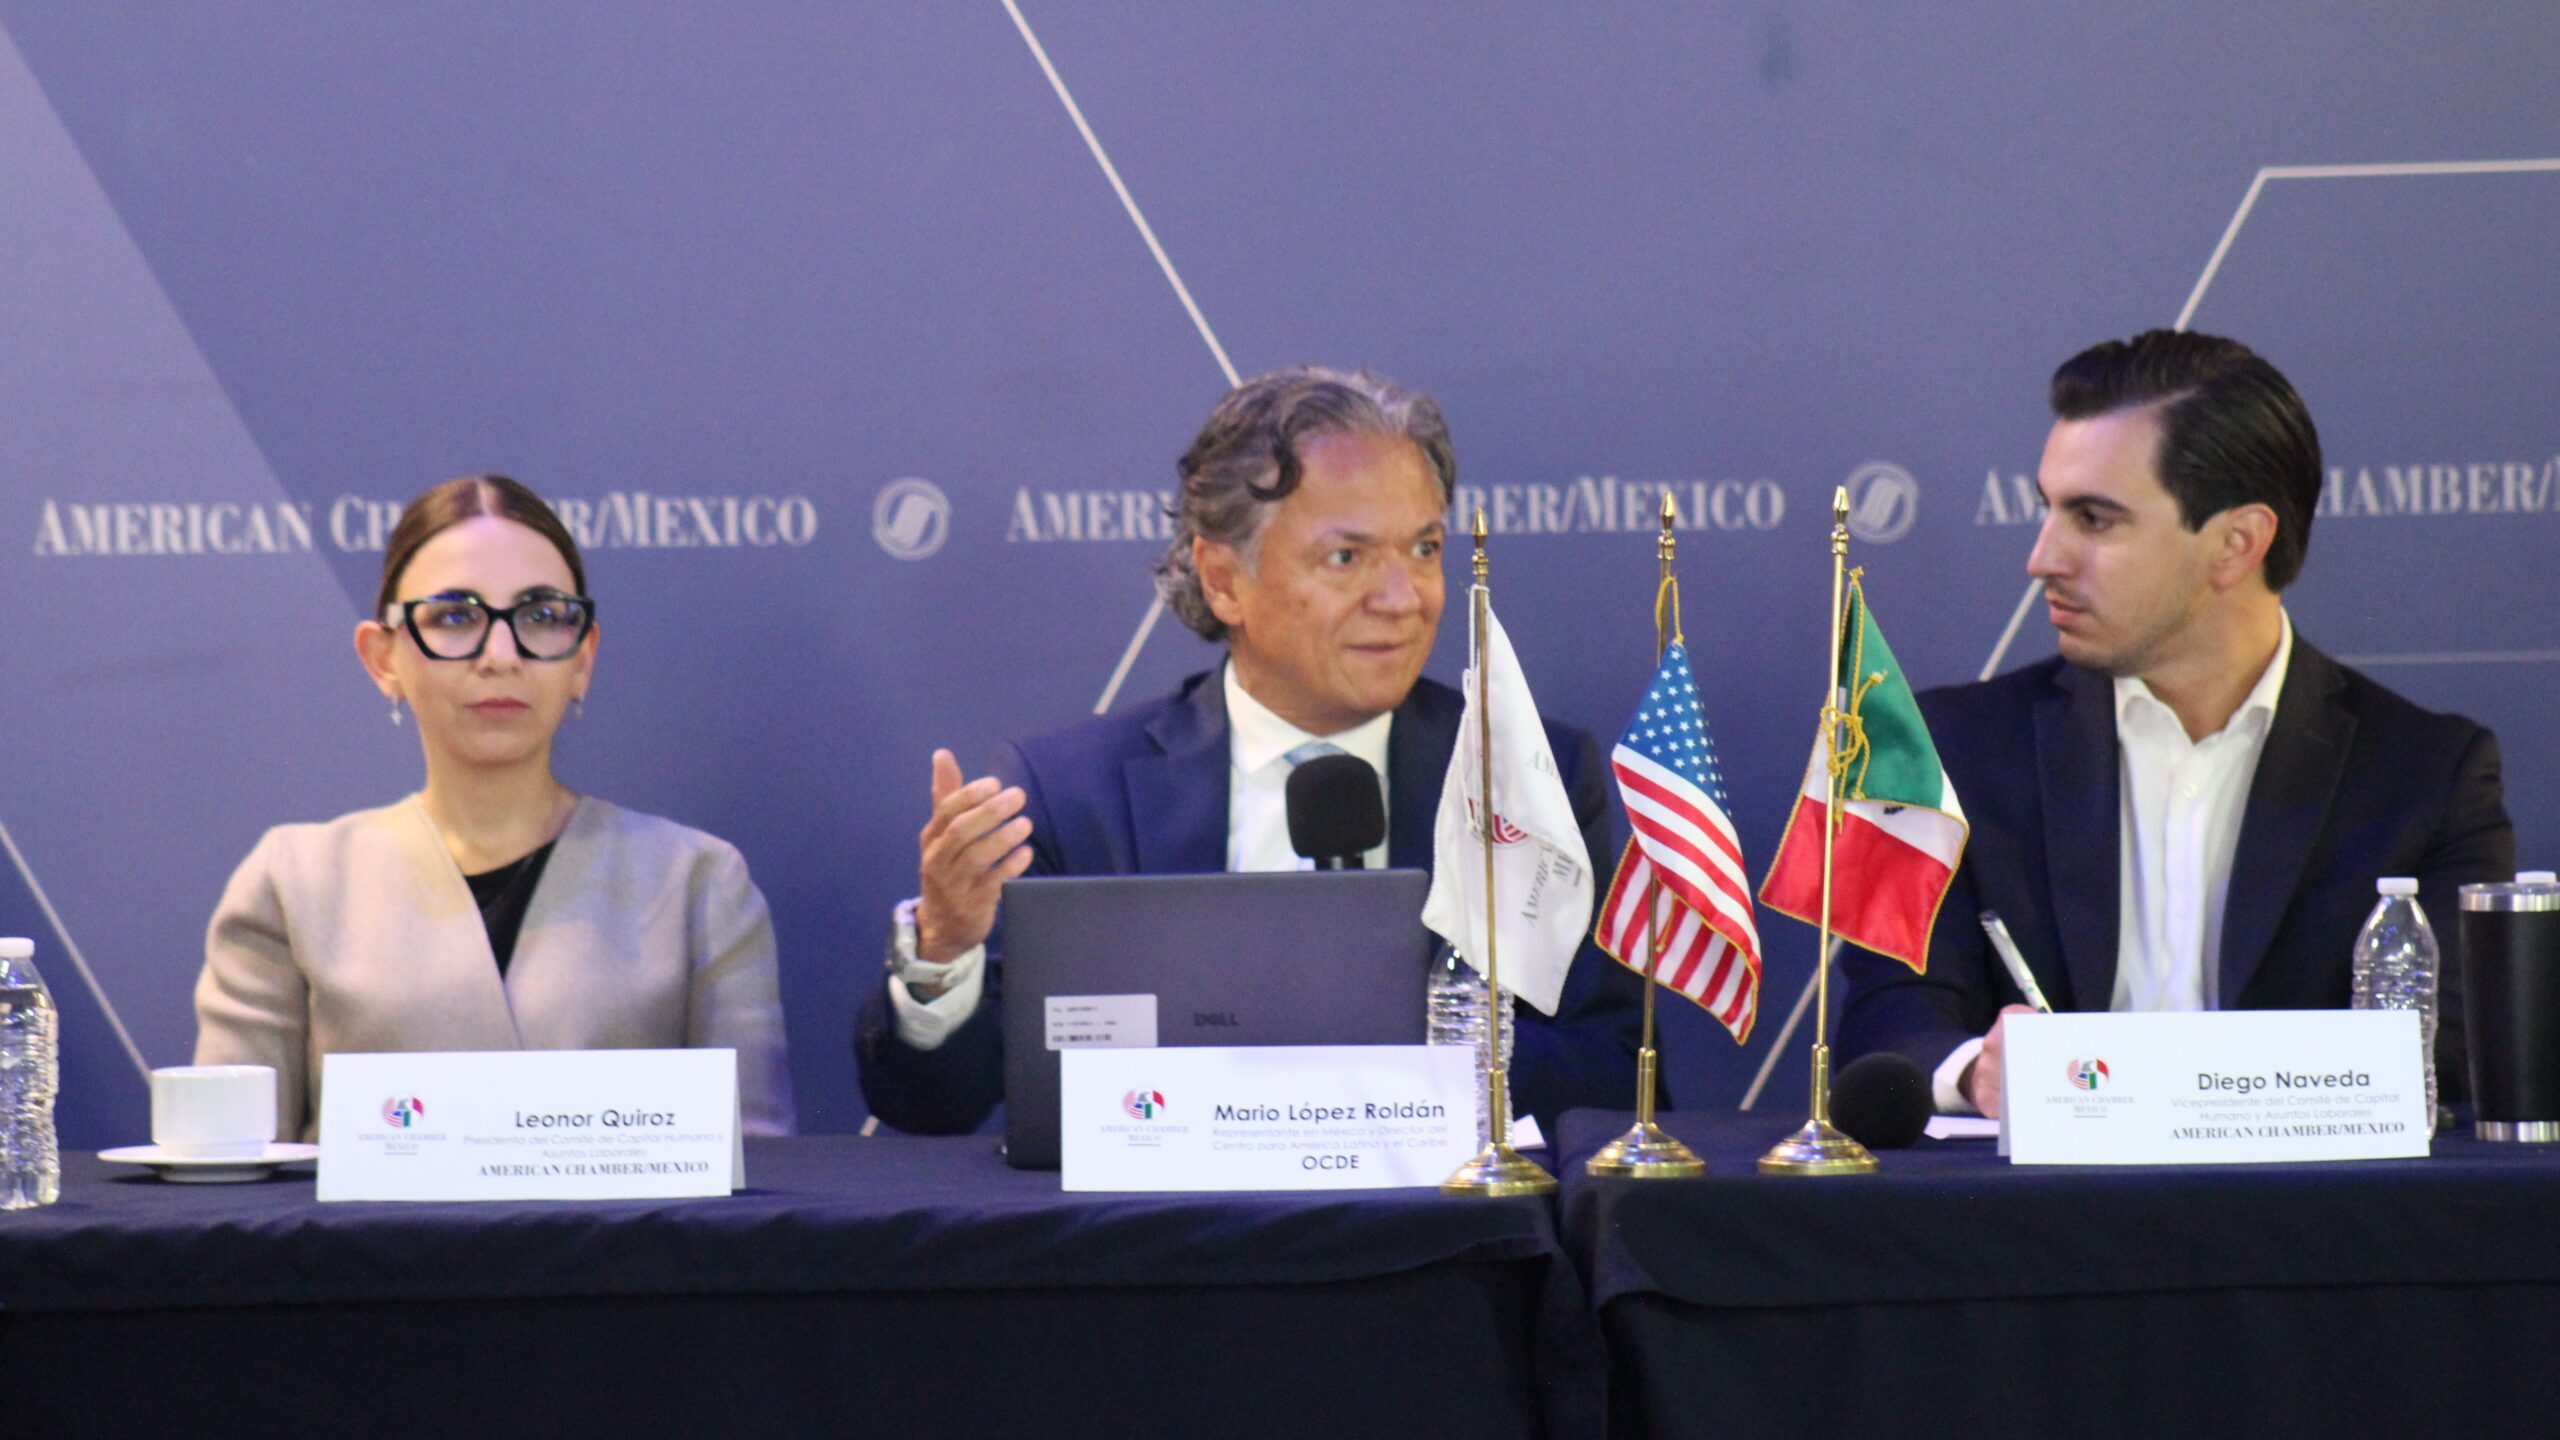
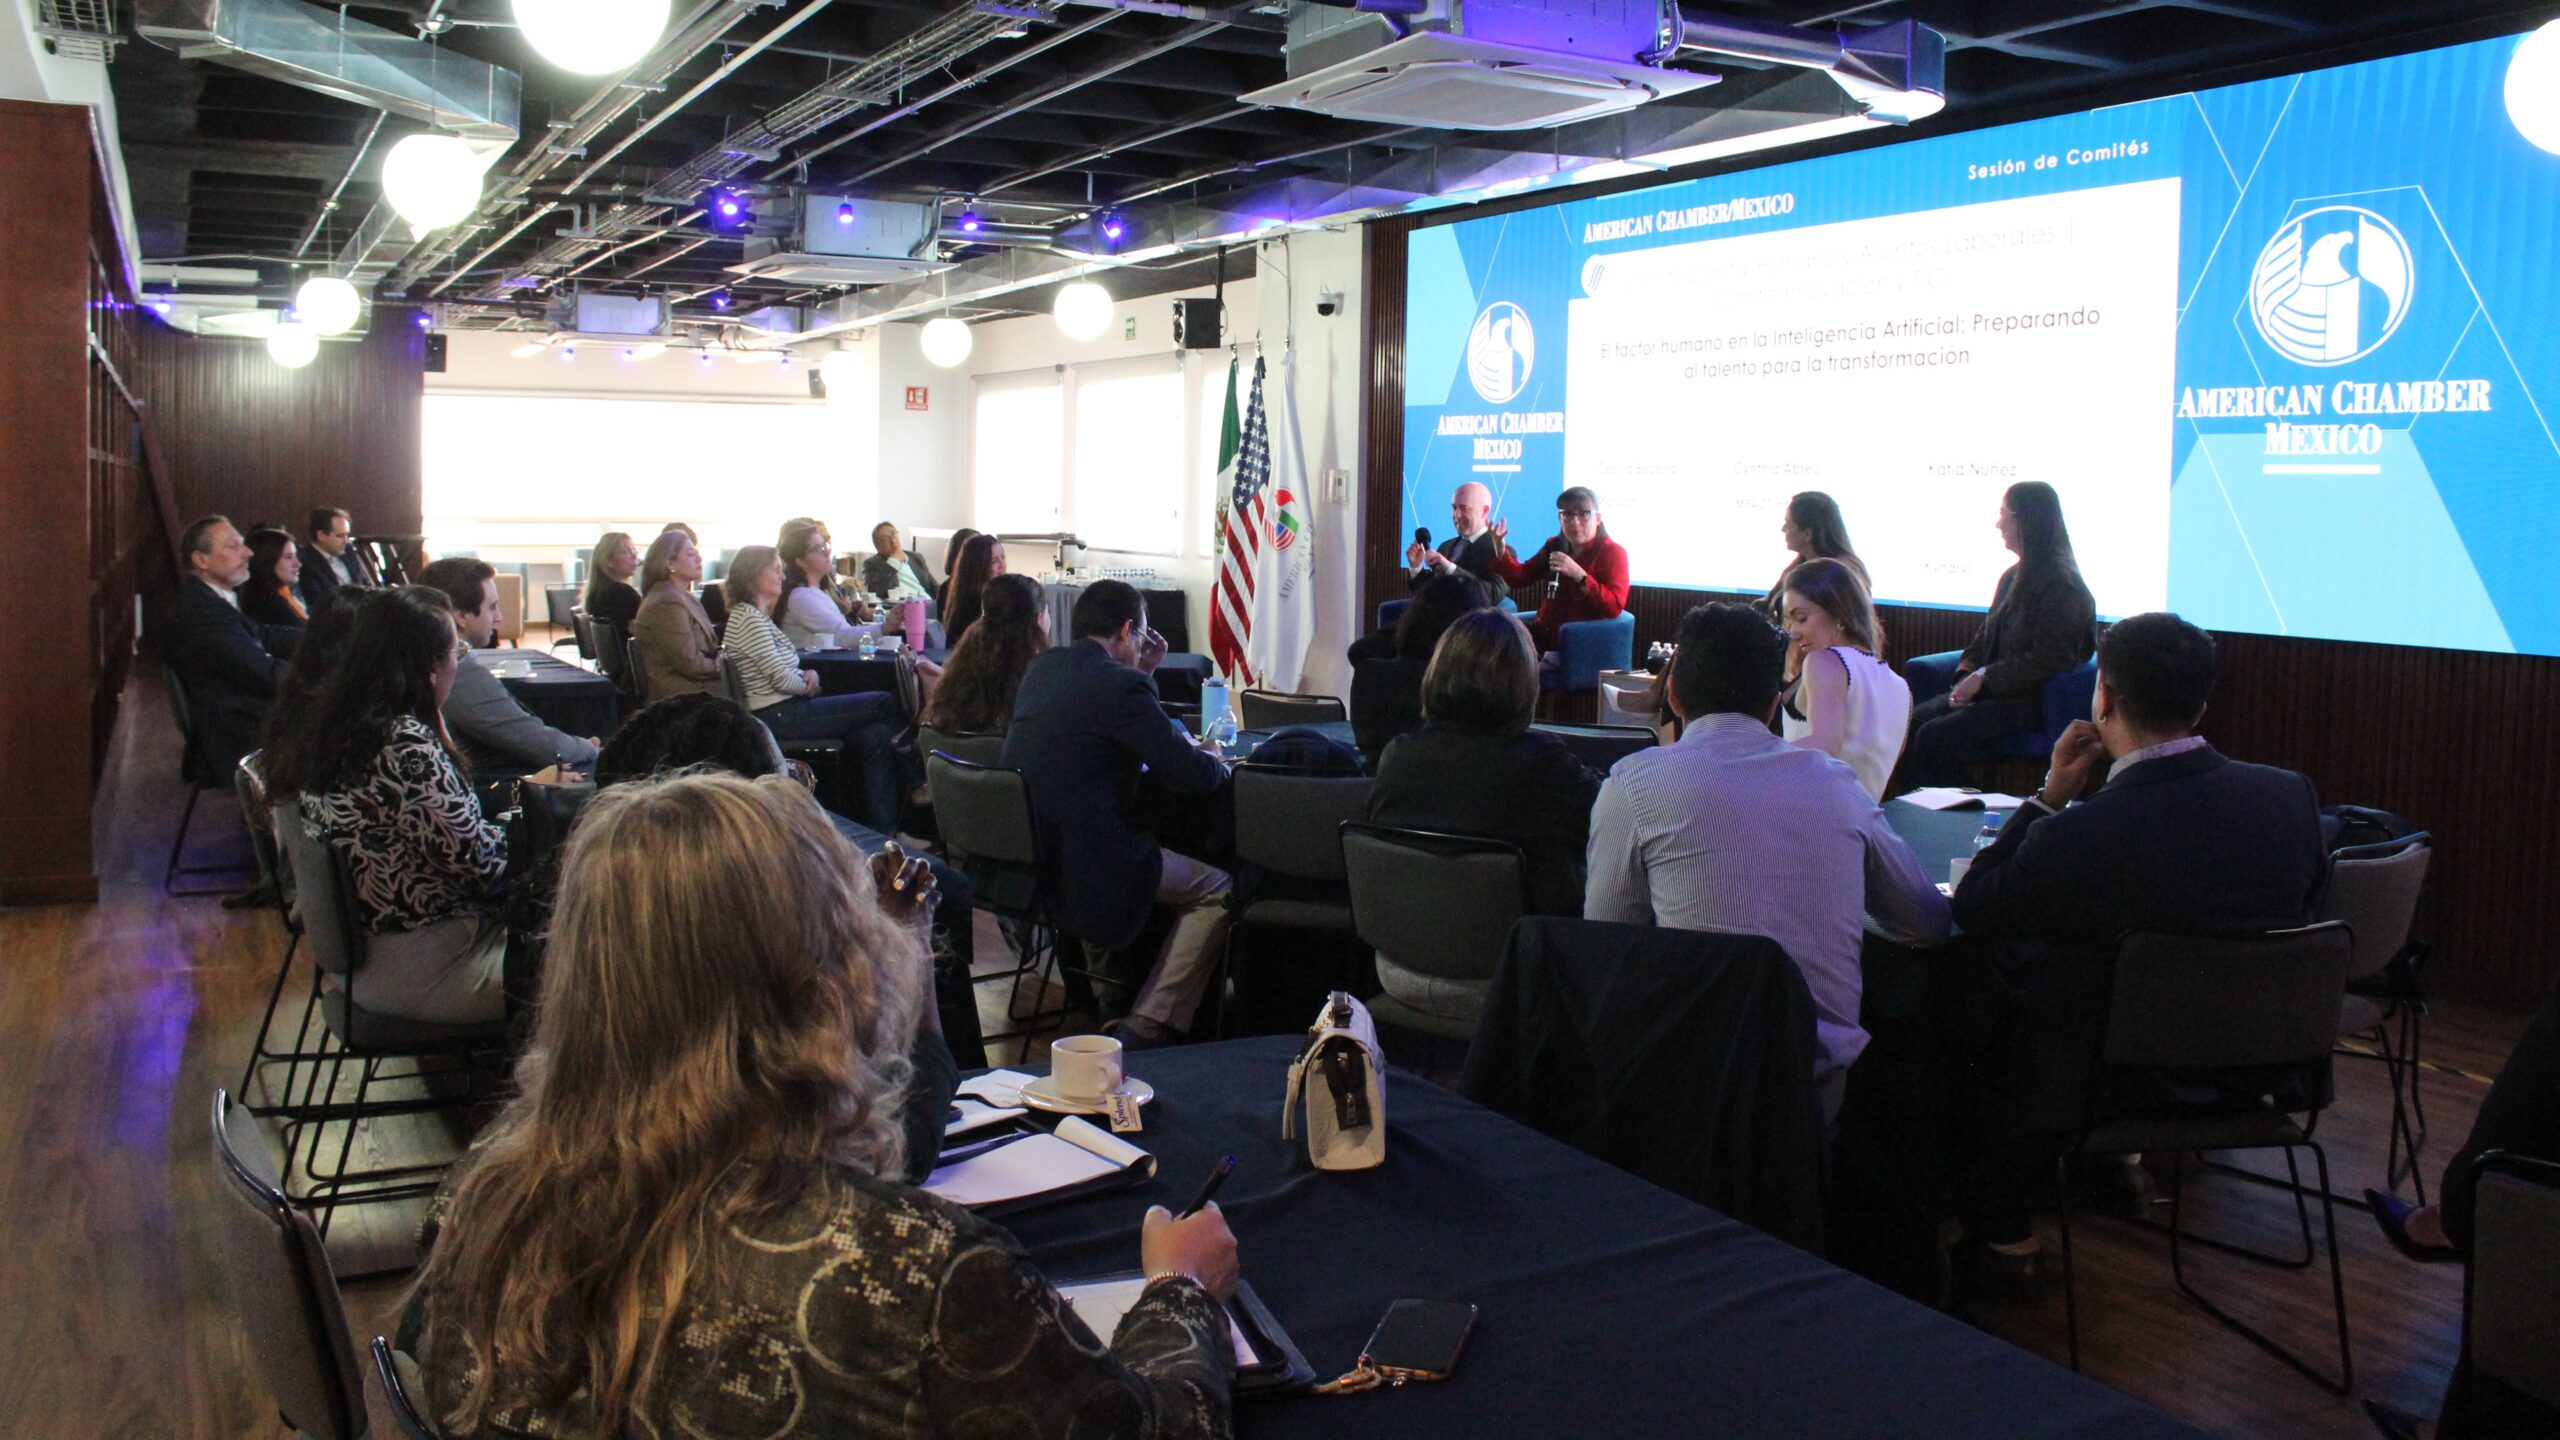
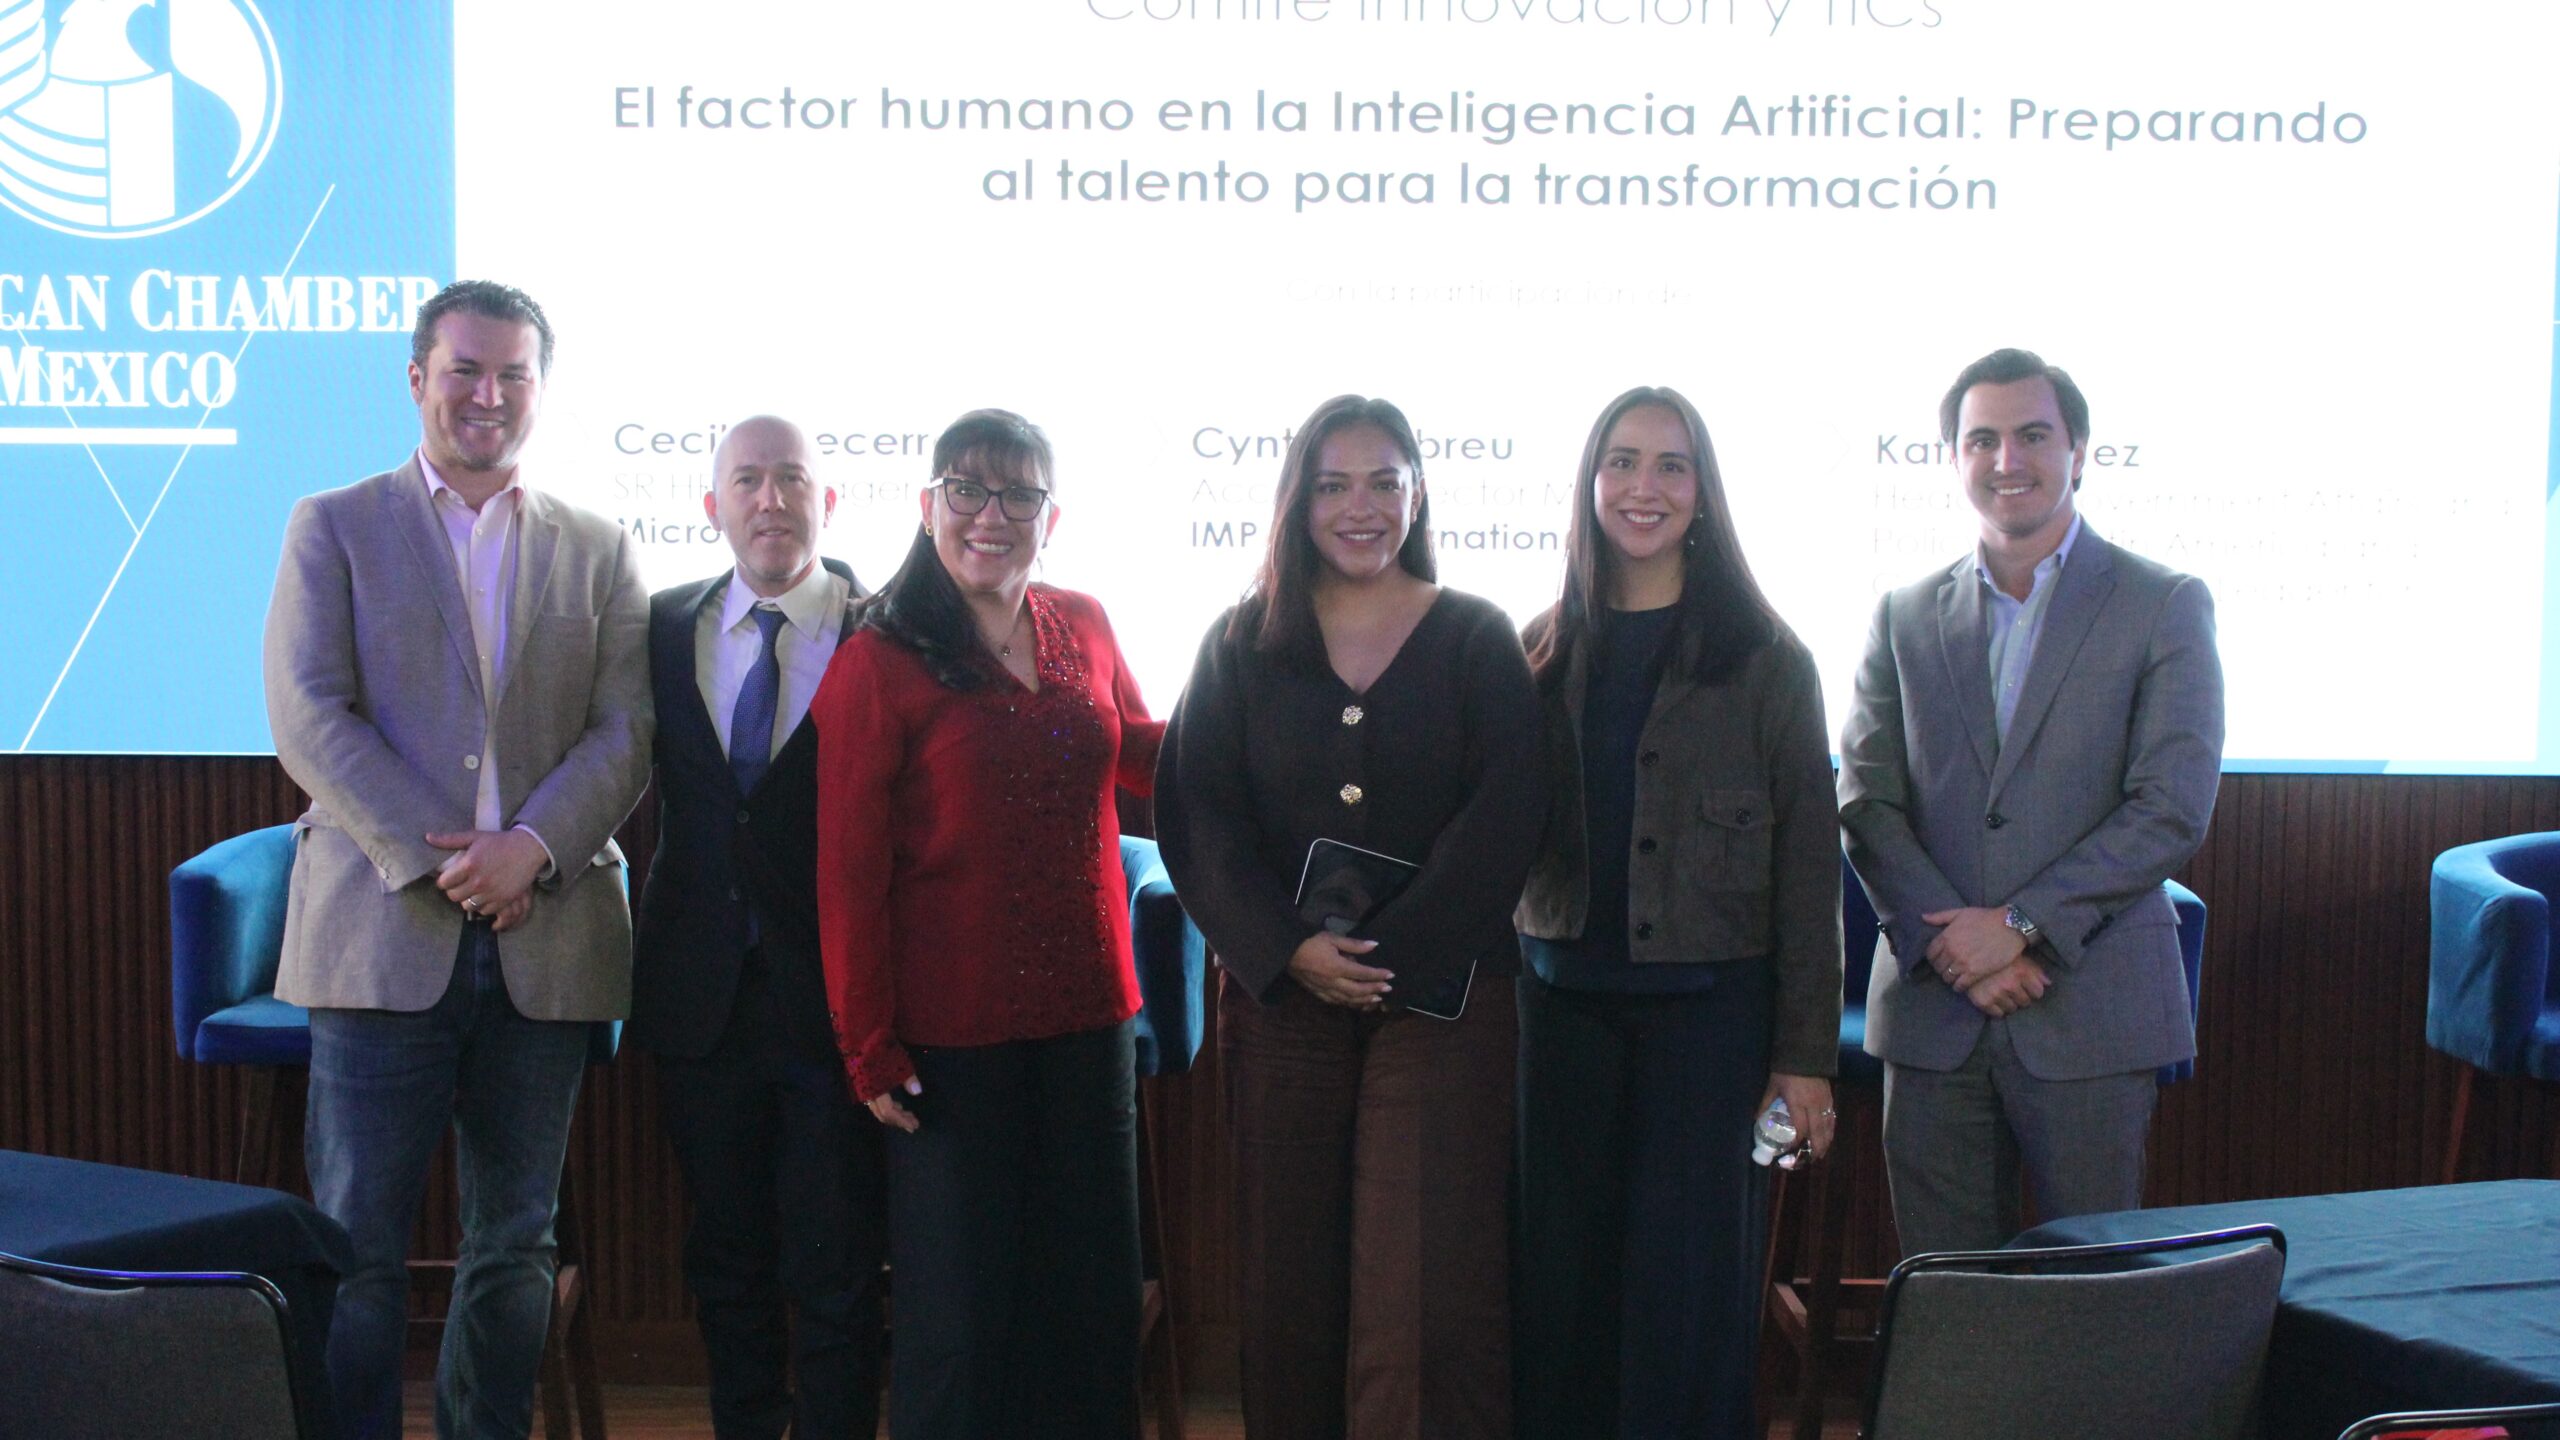
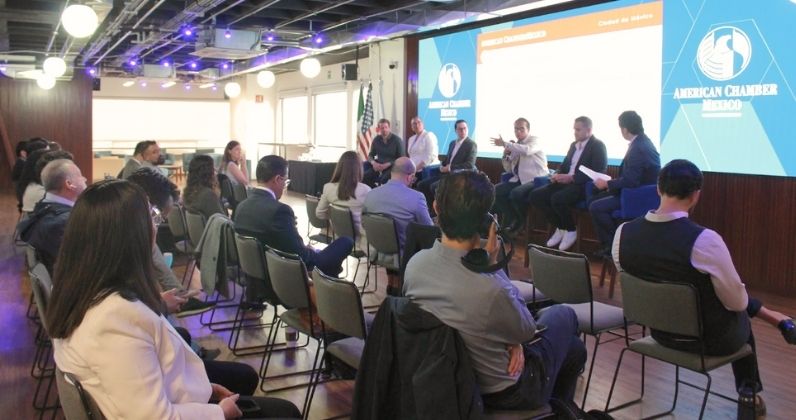
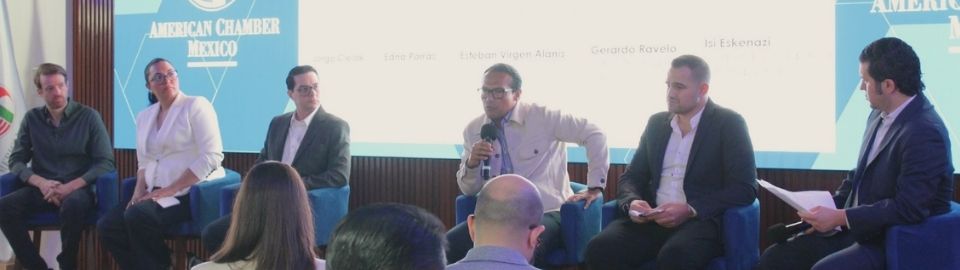
Bajo esta premisa, el Comité de Innovación y TICs de AMCHAM Ciudad de México reunió a Esteban Virgen Alanis, de ArtsMe.mx; Edna Porras, de Mae Baby; Jorge Cielak, de Alpha Wipes; Gerardo Ravelo, de CAFCA Growth Lab; e Isi Eskenazi, de Corporación Táctica Internacional, para conocer desde la experiencia empresarial los efectos observados en ámbitos como liquidez, inventarios, inversión y crecimiento, así como explorar alternativas que permitan acompañar los objetivos de recaudación y formalización con el desarrollo del ecosistema digital.
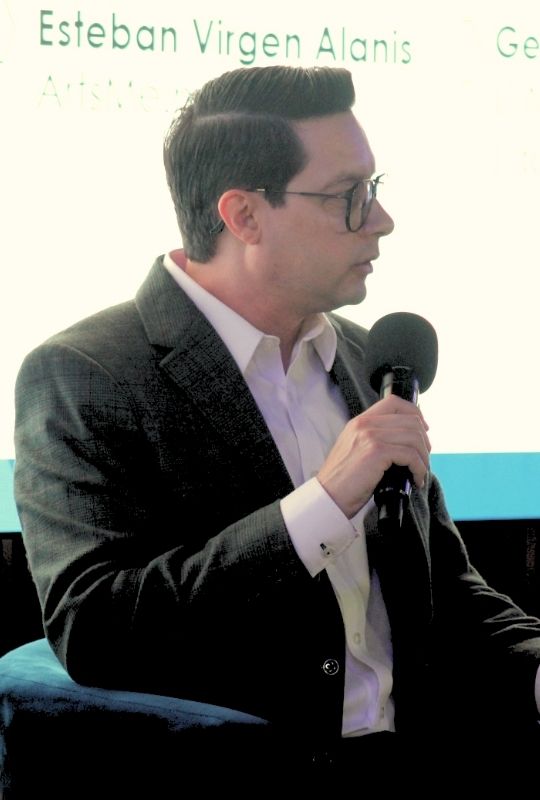
Esteban Virgen Alanis, de ArtsMe.mx
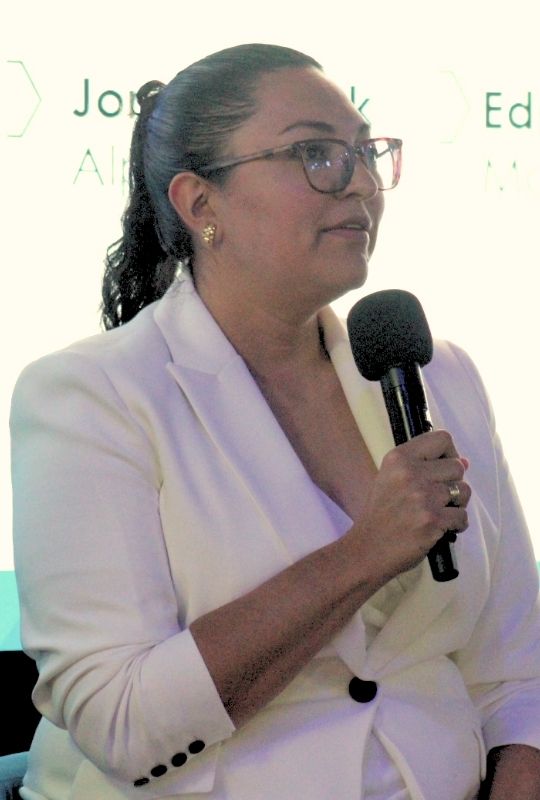
Edna Porras, de Mae Baby
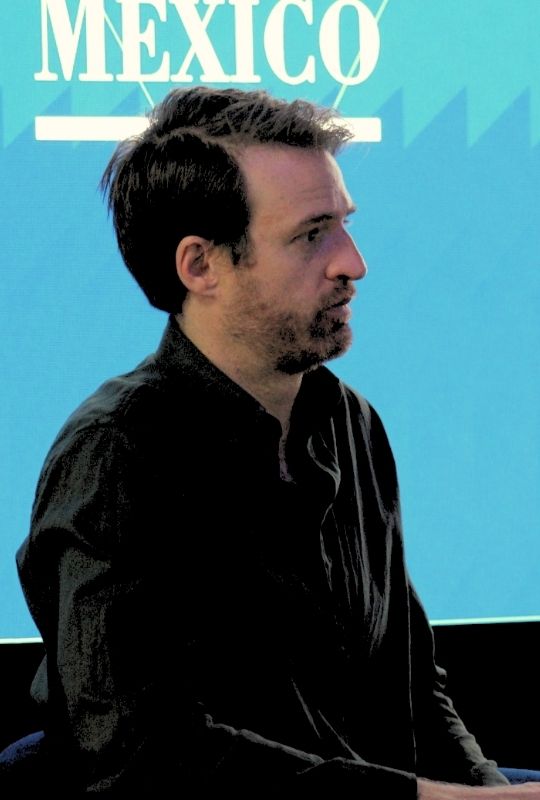
Jorge Cielak, de Alpha Wipes
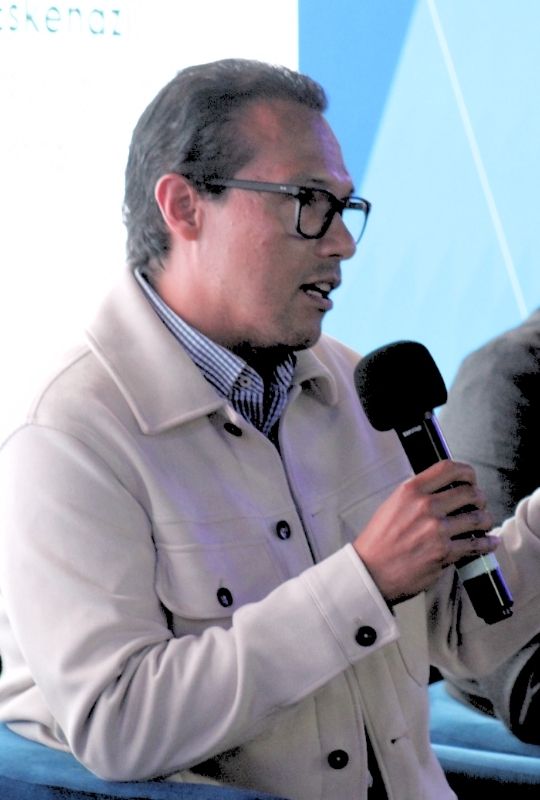
Gerardo Ravelo, de CAFCA Growth Lab
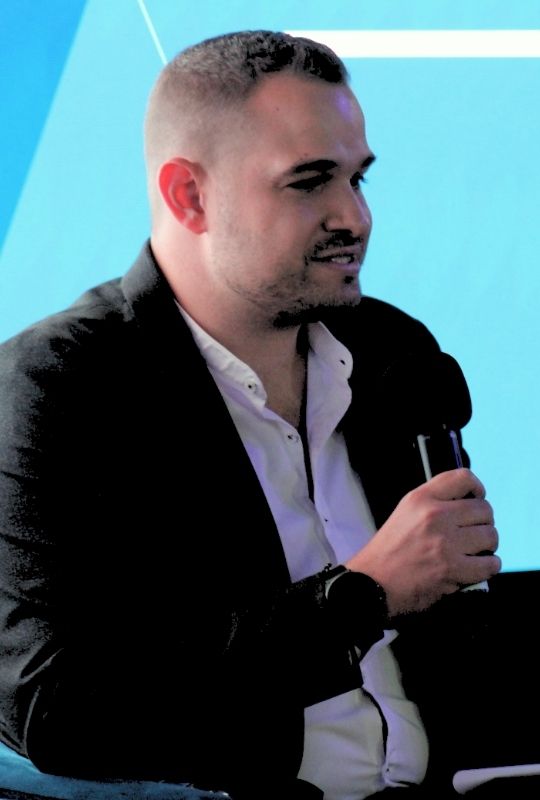
Isi Eskenazi, de Corporación Táctica Internacional
El comercio electrónico como plataforma de crecimiento
Uno de los principales mensajes de la sesión fue el papel que han desempeñado los marketplaces para ampliar las oportunidades de emprendimiento y crecimiento empresarial en México.
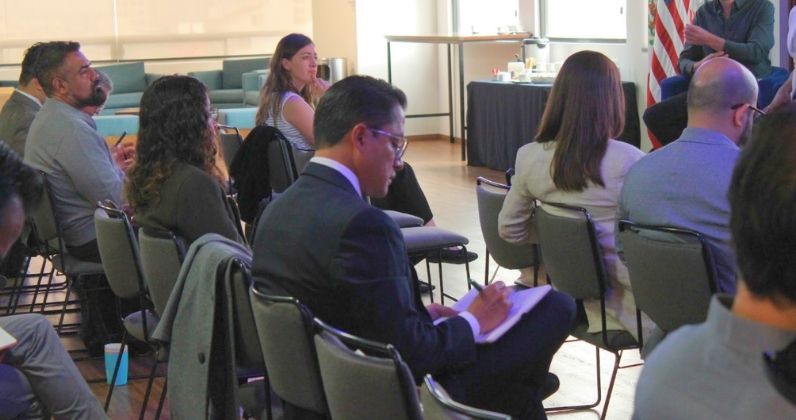
Experiencias de socios
Los participantes compartieron experiencias de negocios que nacieron directamente en canales digitales y que, a partir de ellos, pudieron desarrollar marcas propias, llegar a consumidores en distintas regiones del país, generar empleos e incluso expandirse posteriormente hacia canales físicos de comercialización. Para muchas PyMEs, este modelo ha permitido superar barreras asociadas con infraestructura, distribución y acceso a puntos de venta tradicionales.
Ampliar el alcance comercial
Además de ampliar el alcance comercial, las plataformas permiten a las empresas identificar nichos específicos, probar nuevos productos y escalar gradualmente sus operaciones. Esta flexibilidad ha facilitado que emprendimientos de menor tamaño construyan una base de consumidores y desarrollen capacidades empresariales antes de realizar inversiones de mayor escala.
Asimismo, se destacó que su impacto económico trasciende a los vendedores que operan directamente en las plataformas, ya que su crecimiento genera actividad para fabricantes, maquiladores, proveedores, operadores logísticos y otros prestadores de servicios.
Liquidez y capacidad de crecimiento
La conversación destacó la importancia del flujo de efectivo para las empresas que dependen en gran medida de los canales digitales.
Muchas PyMEs trabajan con márgenes reducidos y utilizan de manera continua los recursos provenientes de sus ventas para financiar inventarios, pagar proveedores, desarrollar nuevos productos y mantener su operación. En este contexto, las retenciones pueden traducirse en una menor disponibilidad inmediata de capital, particularmente cuando generan saldos a favor que posteriormente deberán acreditarse o solicitarse en devolución.
De acuerdo con la información recabada entre vendedores del ecosistema digital
77%
reportó afectaciones en su liquidez derivadas del esquema de retenciones
68%
señaló una menor disponibilidad de capital para reinvertir en inventario, desarrollo de producto y empleo
3%
de los vendedores consultados logró recuperar su saldo a favor
42%
considera que no podrá recuperarlo o que el proceso podría tomar más de un año
Para una MiPyME con necesidades constantes de capital de trabajo, estos plazos pueden representar la diferencia entre mantener o reducir su operación.
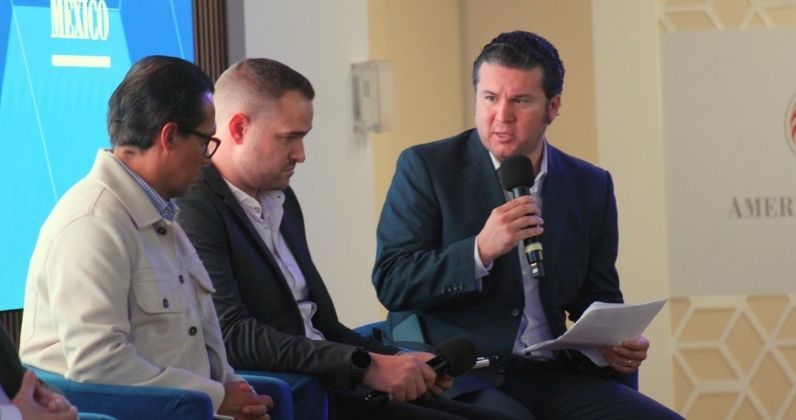
Se señaló también que el monto pagado por el consumidor a través de una plataforma no corresponde necesariamente al recurso que finalmente recibe el vendedor, debido a comisiones, costos logísticos y otros gastos asociados a la operación. Esta dinámica resulta relevante al analizar el efecto de las retenciones sobre el capital de trabajo.
El impacto puede ser particularmente significativo para las PyMEs que ya mantienen saldos a favor de IVA o para negocios en etapas de inversión y crecimiento cuya obligación efectiva de ISR puede ser inferior a las cantidades retenidas. En estos casos, los recursos acumulados pueden limitar temporalmente la capacidad de reinversión.
Durante la sesión se compartieron experiencias empresariales que aportan elementos para comprender los efectos operativos y financieros que puede generar el esquema de retenciones, particularmente en empresas que dependen del flujo de efectivo para sostener sus ciclos de producción, inversión y crecimiento.
Una empresa manufacturera con más de 50 colaboradores, diez años de operación en plataformas digitales y un crecimiento interanual de 200% destacó que la acumulación de saldos a favor de IVA, derivados tanto de sus importaciones como de las retenciones, puede generar presiones adicionales sobre su liquidez. Esta situación cobra especial relevancia cuando los tiempos para su acreditamiento o devolución no coinciden con las necesidades financieras de la operación
En el caso de una empresa liderada por una mujer emprendedora, dedicada a la manufactura artesanal y que genera oportunidades de ingreso para diez mujeres que trabajan desde casa, se identificó la necesidad de realizar ajustes en precios, recurrir a fuentes adicionales de financiamiento y destinar mayores recursos a la gestión contable y fiscal. Este ejemplo subraya la conveniencia de fortalecer mecanismos de devolución ágiles, accesibles y acordes con las capacidades administrativas de empresas de menor escala.
Por su parte, una empresa con líneas propias de productos de consumo señaló que la retención se calcula sobre los ingresos brutos, antes de considerar costos relacionados con producto, comisiones, publicidad, logística y almacenamiento. Esta dinámica puede reducir temporalmente la disponibilidad de recursos para reinvertir en inventarios y desarrollar nuevos productos.
En actividades vinculadas con la manufactura nacional, estos efectos también pueden trasladarse a proveedores y maquiladores, especialmente cuando los procesos productivos requieren volúmenes mínimos de compra o inversiones anticipadas en materias primas. Lo anterior evidencia la importancia de analizar el impacto del esquema a lo largo de la cadena de valor.
El ajuste de precios constituye otra alternativa para absorber parte del impacto; sin embargo, los marketplaces operan en entornos altamente competitivos, por lo que incrementarlos puede afectar rápidamente el posicionamiento de los productos frente a otras opciones nacionales e internacionales.
Formalización y competencia equitativa
Los participantes coincidieron en la importancia de continuar fortaleciendo la formalización del comercio electrónico y asegurar que quienes participan en este mercado cumplan con sus obligaciones fiscales.
Desde la experiencia compartida, el crecimiento dentro de los marketplaces ha estado acompañado por procesos de profesionalización empresarial, incluyendo:
• Constitución formal
• Registro de marcas
• Contratación de personal
• Cumplimiento tributario
En este sentido, la conversación permitió distinguir entre el objetivo de fortalecer la fiscalización y los efectos que un mismo mecanismo puede tener sobre empresas con diferentes estructuras operativas e historiales de cumplimiento.
Asimismo, se reconoció que una mayor trazabilidad de las operaciones puede contribuir a atender prácticas de competencia desleal y favorecer condiciones más equitativas dentro del mercado. Para las empresas que cumplen regularmente con sus obligaciones, contar con mecanismos capaces de identificar distintos perfiles de cumplimiento puede convertirse también en un incentivo para permanecer y crecer dentro de la formalidad.
La conversación abordó igualmente la competencia proveniente de vendedores y mercancías del extranjero. Se consideró relevante fortalecer la trazabilidad de estas operaciones y la coordinación entre mecanismos fiscales, plataformas digitales y procesos aduaneros, de manera que las empresas nacionales y quienes realizan importaciones cumpliendo con la regulación puedan participar bajo condiciones equitativas.
Tecnología y trazabilidad como herramientas de cumplimiento
Capacidades Tecnológicas
Uno de los principales puntos de coincidencia fue la oportunidad de aprovechar las capacidades tecnológicas de las plataformas para fortalecer el cumplimiento fiscal sin incrementar innecesariamente las cargas operativas.
Entre las alternativas analizadas se planteó ampliar el uso de mecanismos de facturación automática, de forma que las operaciones realizadas dentro de los marketplaces queden documentadas independientemente de que el consumidor solicite una factura individual. También se propuso vincular de manera más estrecha la información fiscal del vendedor con la facturación generada y las cuentas utilizadas para recibir los recursos.
Estas herramientas podrían facilitar la identificación de inconsistencias y permitir una supervisión más focalizada. El uso de la información disponible en las plataformas abre así la posibilidad de distinguir entre diferentes perfiles de riesgo y cumplimiento, concentrando los mecanismos de verificación donde resulten más necesarios.
Alternativas para una aplicación más eficiente
La sesión permitió identificar distintas propuestas que podrían explorarse para acompañar los objetivos de recaudación y formalización considerando las características particulares de las PyMEs que operan en el ecosistema digital.
Esquemas diferenciados
Una de ellas consiste en analizar esquemas diferenciados que tomen en cuenta el historial de cumplimiento del contribuyente. Elementos como la facturación de las operaciones, el cumplimiento sostenido de obligaciones fiscales, la generación de empleo formal y la consistencia entre ventas e ingresos podrían servir como indicadores para identificar empresas con un perfil acreditado de formalidad.
Porcentajes diferenciados
Bajo esta lógica, se planteó explorar mecanismos que reconozcan el comportamiento de los contribuyentes cumplidos, ya sea mediante porcentajes diferenciados de retención u otros instrumentos que reduzcan el impacto sobre su flujo de efectivo, manteniendo al mismo tiempo controles más estrictos para operaciones que presenten mayores riesgos de incumplimiento. Este enfoque permitiría utilizar la información fiscal disponible no sólo como herramienta de supervisión, sino también para generar incentivos hacia una mayor formalización.
Procedimientos más agiles
También se planteó revisar el tratamiento aplicable a negocios que mantienen de manera recurrente saldos a favor de IVA, así como explorar procedimientos más ágiles y especializados para su devolución. La escala y dinámica financiera de una PyME puede ser significativamente distinta a la de organizaciones de mayor tamaño, por lo que mecanismos adaptados a estas características podrían brindar mayor certidumbre sobre la recuperación de los recursos.
Finalmente, se destacó la conveniencia de mantener una visión integral que articule fiscalización, facturación, trazabilidad de los pagos y supervisión de las importaciones, con el propósito de fortalecer el cumplimiento y generar incentivos para quienes participan formalmente en el ecosistema.
Un ecosistema digital competitivo y formal
La experiencia compartida durante la sesión mostró que los objetivos de formalización y recaudación pueden fortalecerse mediante herramientas que aprovechen la información y las capacidades tecnológicas existentes, considerando al mismo tiempo las características operativas y financieras de las empresas.
En este contexto, continuar promoviendo espacios de diálogo entre autoridades, plataformas y sector empresarial permitirá conocer los efectos prácticos de las disposiciones e identificar mecanismos que fortalezcan el cumplimiento fiscal, la competencia equitativa y la capacidad de las empresas para invertir y crecer.
Desde AMCHAM se reiteró la importancia de acercar la experiencia empresarial al diseño e implementación de políticas públicas, contribuyendo a construir un ecosistema digital cada vez más formal, competitivo y favorable para la innovación y el desarrollo económico.
AMERICAN CHAMBER/MEXICO
Ciudad de México
22 | septiembre | 2026
¿Ya formas parte de AMCHAM/MEXICO?
Únete a una red estratégica de líderes, accede a inteligencia de negocios, participa en espacios de diálogo público-privado y suma tu voz a los temas que definen el futuro de la región.